Gemfieldsの2026年上期決算 売上回復の一方でMRMに1億2520万ドルの減損
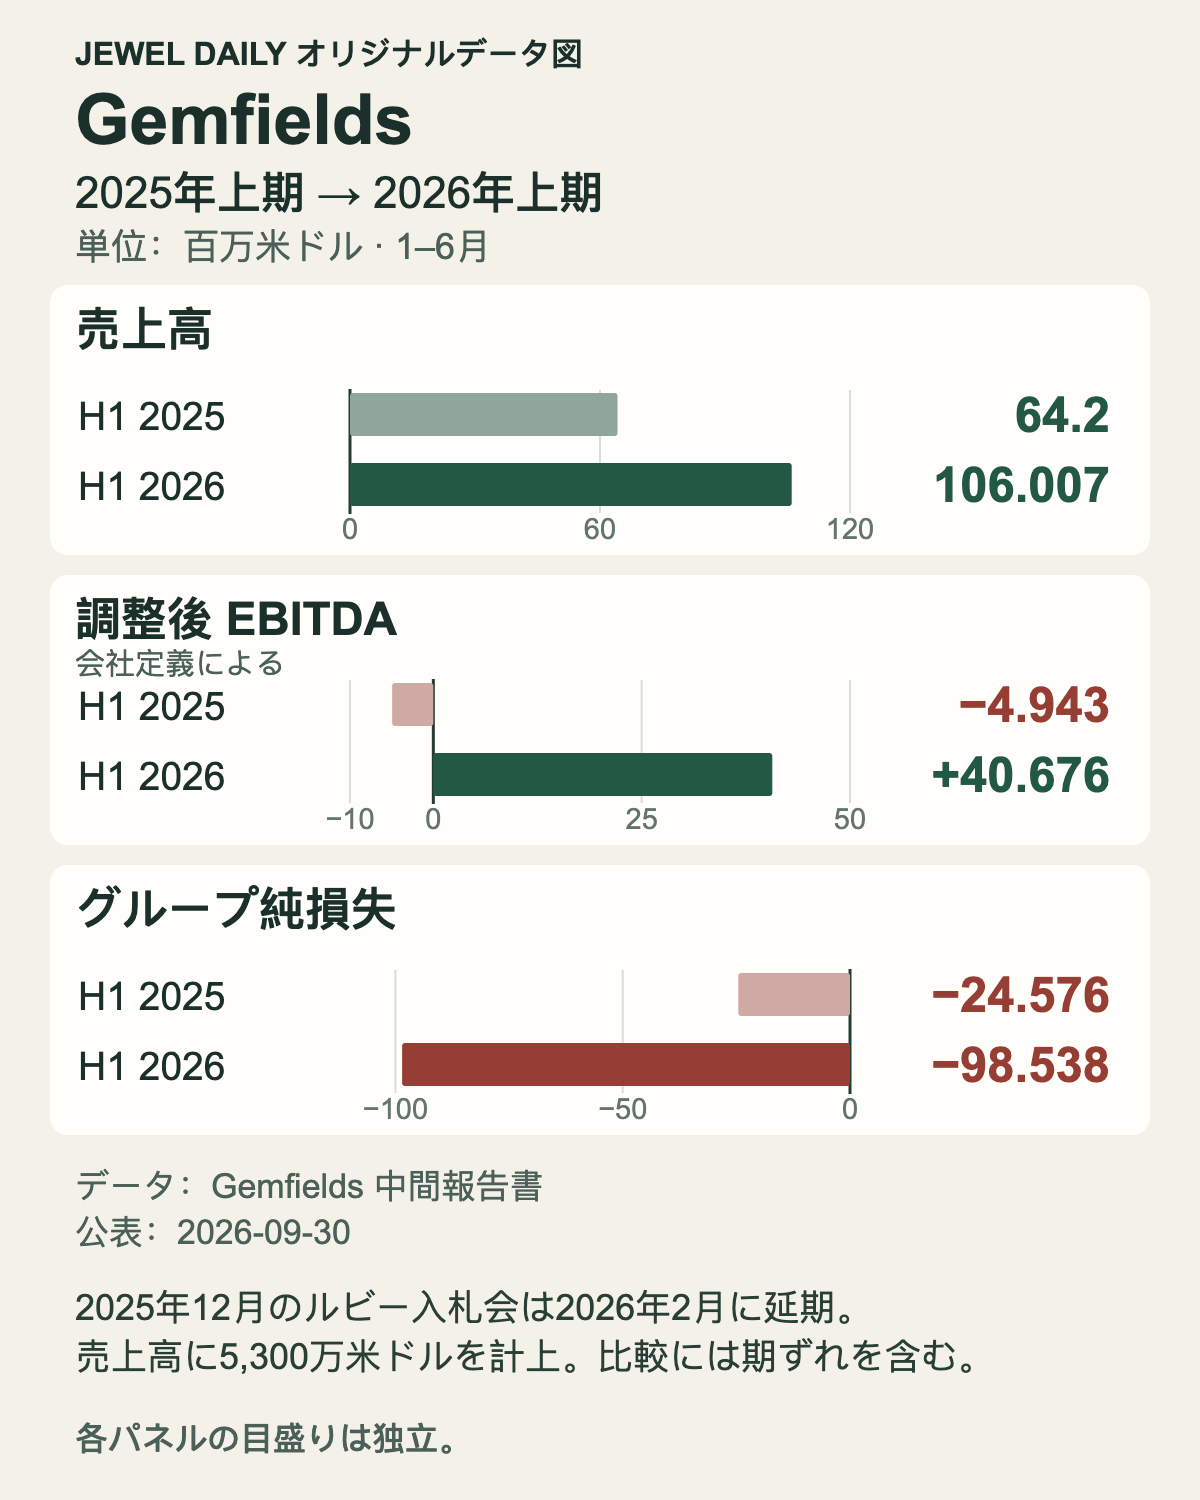 JEWEL DAILY制作の独自データ図表。出典:Gemfields Groupが2026年9月30日に公表した中間報告書。2025年と2026年の各6月30日までの6カ月を比較。単位は百万米ドル、純損益の負数は損失。5300万ドルのルビーオークションの延期が比較に影響する。調整後EBITDAは純利益ではない。JEWEL DAILY
Gemfieldsの2026年1~6月期は売上高が増加し、調整後EBITDAもプラスに転じた。一方、グループの純損失は拡大した。延期されたルビーオークション、プレミアムルビーの回収状況、資金調達の不確実性を併せて読む必要がある。
増収と純損失の拡大をどう読むか
Gemfieldsが2026年9月30日に公表した中間報告書は、2026年1月1日から6月30日までを対象としている。売上高は前年同期の6420万ドルから1億600万7000ドルへ約65.1%増加した。ただし、グループの純損失は2457万6000ドルから9853万8000ドルへ拡大しており、増収率だけでは経営状況を捉えられない。
オークションの延期が比較に与える影響
比較にはオークションの日程変更が大きく影響している。当初2025年12月に予定されていた複数品質のルビーオークションが2026年2月に延期され、5300万ドルの売上を生んだ。したがって、増収をそのまま同一条件での成長とは解釈できない。この売上だけを差し引いても、十分に調整された比較にはならない。
売上の内訳はMRMが7608万ドル、Kagemが2668万ドル、その他が324万7000ドル。オークションは全体の約97%を占める。開催時期に加え、出品物の品質構成や個々の販売結果が、半期の数字を大きく左右する事業である。
総カラット数だけでは測れない生産の質
モザンビークのMontepuez Ruby Mining(MRM)では、ルビーとコランダムの総生産量が前年同期の114万5134カラットから216万4388カラットに増えた。一方、報告上のプレミアムルビー生産量は3万4823カラットから3万408カラットとなった。
ただし、MRMはSecondary Low SapphireとLow Sapphireという二つの等級をプレミアム区分から除外した。このため、プレミアム生産量は前年と完全に同じ基準では比較できない。拡大した処理能力によって高価値の宝石を安定的に回収できるかが重要であり、総カラット数の増加だけでは判断できない。
減損が示す将来キャッシュフローの見直し
MRMでは1億2520万ドルの非現金減損を計上し、関連する資金生成単位の帳簿価額を2億550万ドルから回収可能価額8030万ドルへ引き下げた。経営陣は、鉱山の残存期間にわたるプレミアムルビーの予想品位の引き下げを主因としている。第2処理施設PP2の試運転と立ち上げの難航も不確実性を高め、目標処理速度を継続的に達成できたのは6月中旬以降だった。
会社定義の調整後EBITDAは、マイナス494万3000ドルからプラス4067万6000ドルへ改善した。この指標は特定の減損、公正価値変動、株式報酬、その他の引当項目を除外しており、純利益ではない。減損自体は現金支出を伴わないが、将来の現金創出力に対する評価の低下を表す。
回収資金と純有利子負債は時点を分ける
6月30日時点の純有利子負債は4423万7000ドルで、2025年12月31日の3928万9000ドルから増加した。借入総額が減少していても、現金残高の変化を含む純有利子負債が半期で減ったとはいえない。
会社は別途、6月末に残っていた3330万ドルのオークション売掛金を、発表時点までに全額回収したと説明した。この入金は6月末の現金には含められない。また、その間の他の資金移動を把握せずに、この回収額だけから発表時点の純有利子負債を算出することもできない。
継続企業に関する重要な不確実性
財務諸表は継続企業を前提に作成されているが、重要な不確実性が開示されている。MRMのABSAによる2500万ドルの期間貸付について、2027年12月の財務制限条項違反を予想するほか、当座貸越枠の撤回や条件悪化、プレミアムルビーの回収品位が予測を下回るリスクを考慮している。経営陣のコスト削減などの対応策は流動性を支え得るが、長期業績に影響する可能性もある。
EYはこの不確実性に注意を促した一方、レビューの結論は修正していない。中間レビューは監査より範囲が限定され、監査意見を表明するものではない。この開示が示すのは条件次第で生じる重大な資金繰りリスクであり、グループが既に支払不能に陥っているという判断ではない。
宝飾業界がこの決算から読み取れること
宝飾業界の読者にとって、この報告書は販売時期、品質構成、資産評価の前提、流動性を併せて確認する重要性を示す。需要についての経営陣の見解は同社自身の市場と販売経験に基づくもので、一社の決算からカラーストーン業界全体の回復を結論づけることはできない。継続的なプレミアムルビー回収と売上の現金化が、今後の進捗を見極める材料となる。