黄金首饰需求趋势:2026 年第二季度
 World Gold Council / Metals Focus / ICE Benchmark Administration
黄金需求趋势报告的首饰章节,分开观察购买克重与消费金额,并比较主要市场表现。重点关注高金价下的预算变化、轻量化产品与消费选择,原文提供区域数据和报告下载。
报道要点
世界黄金协会公布,2026 年第二季度全球金饰需求为 278.2 吨,同比下降 17%。上半年需求金额则同比增加 22%,显示购买重量和消费支出继续分化。
JEWEL DAILY 解读
这组数据对零售经营的提醒,是把“卖得贵”和“卖得多”分开。本站认为,销售复盘至少应同时观察成交件数、金重、客单价和毛利;金价上涨带来的销售额变化,不能直接解释为客流或品牌吸引力提高。
产品上可以比较同一预算下不同重量和工艺的选择,但不应把轻量化简单做成缩小尺寸。佩戴体积、结构稳定性、维修方式与工费透明度,都会影响顾客是否认为一件产品物有所值。
报告全文
World Gold Council · 2026-07-30
黄金需求趋势:2026年第二季度——珠宝
高价格继续拖累黄金首饰的数量
- 全球黄金首饰需求在第二季度下降到278吨,这是我们数据系列中第二季度最弱的季度之一。 H1需求也大幅下降
- 尽管吨位较低,但消费者支出在许多市场仍然有弹性,需求价值普遍增长
- 消费者继续通过更轻的珠宝、新旧交换以及对低等级投资产品日益增长的偏好来适应。
| 吨 | Q2'25 | Q2'26 | Y/y %变化 | |
| 世界总数 | 335.3 | 278.2 | -17 | |
| 印度 | 88.8 | 75.1 | -15 | |
| 中国,中华人民共和国 大陆 | 69.2 | 50.0 | -28 | |
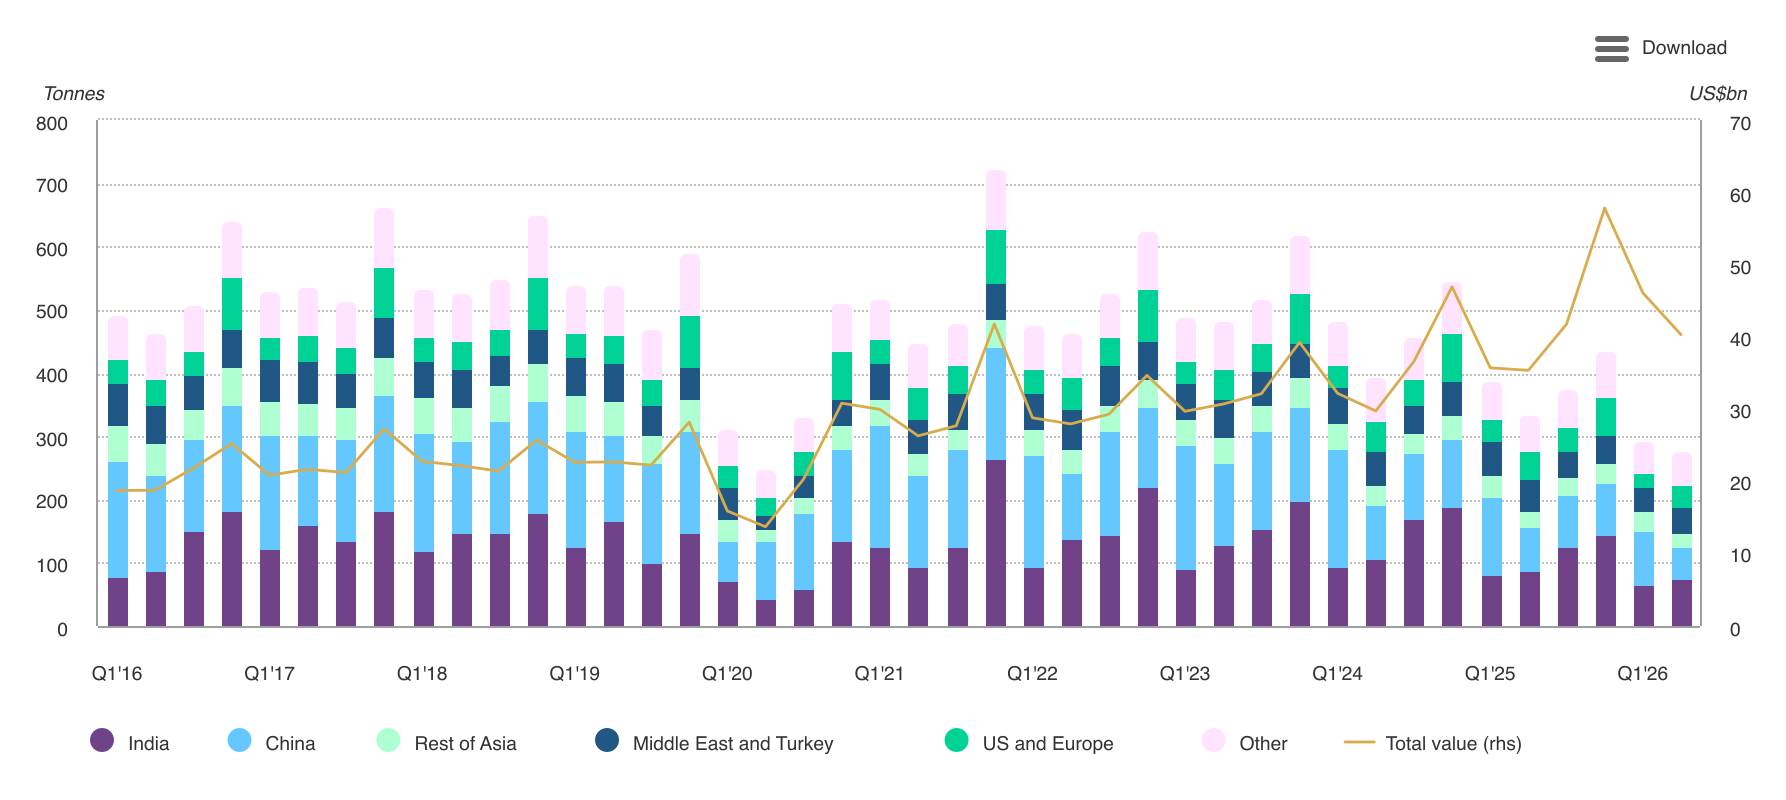
全球珠宝需求在第二季度仍然面临压力,下降到278吨,因为价格上涨继续限制了可负担性,并鼓励消费者降低购买重量。 疲软是广泛的,中国和印度再次占了大部分的下降。
但本季度也加强了数量和价值之间的划分:消费者购买的黄金数量较少,但支出仍然更具弹性。
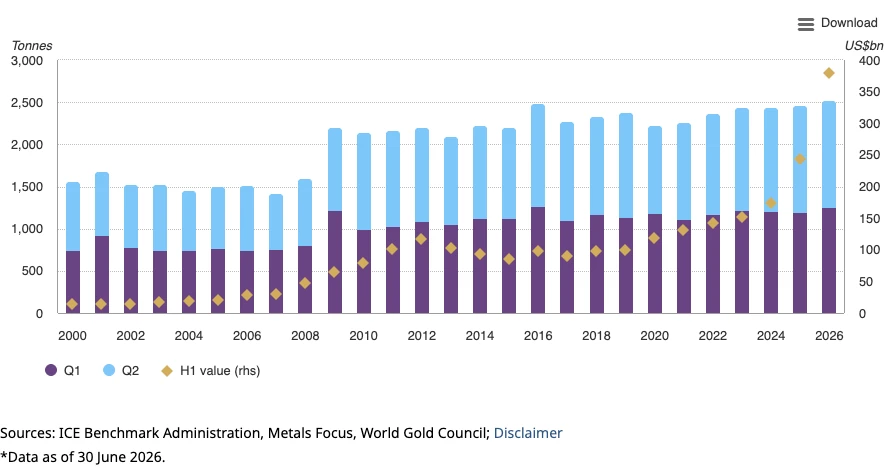
这种背离在上半年更加明显。尽管以吨数计的需求走弱,全球珠宝需求金额仍从2025年上半年的710亿美元上升至2026年上半年的860亿美元,同比增长22%。这表明,高金价正在抑制购买量,但消费者支出仍然强劲,尤其是在黄金珠宝仍发挥重要储蓄、礼赠或保值作用的市场。
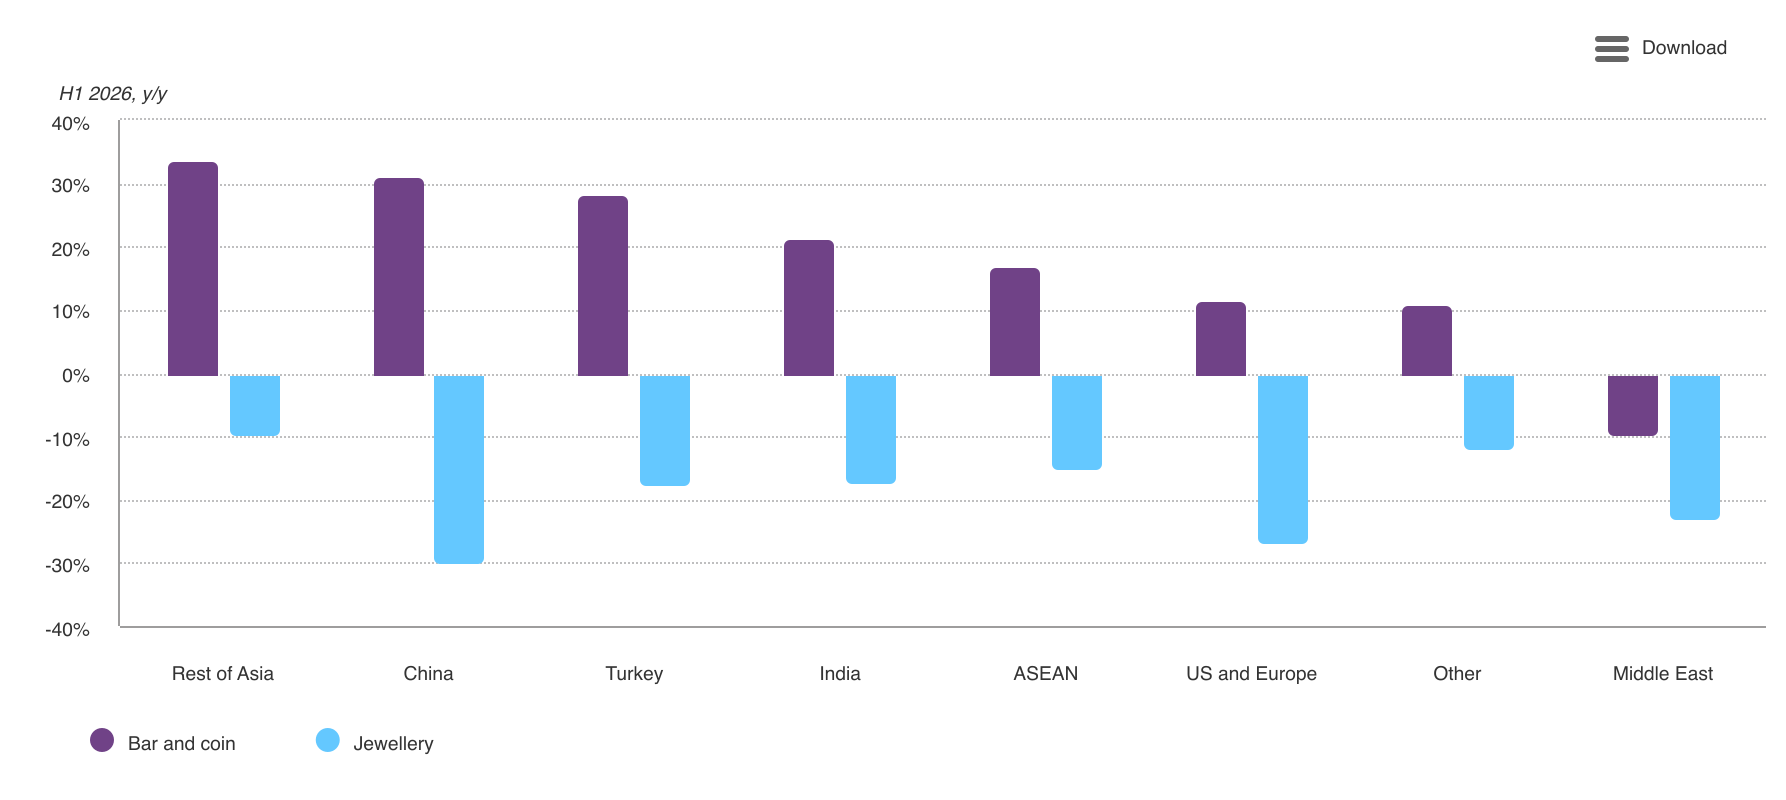
消费者继续适应价格环境。 轻量级产品在许多市场占有份额,而低克拉设计在亚洲部分地区有所扩展。 旧换新交换仍然很重要,特别是在中国和印度,允许消费者管理可负担性,同时保持对黄金珠宝的曝光率。 黄金投资产品日益增长的吸引力仍然是珠宝数量的逆风,特别是较低的溢价——在某些情况下更优惠的税收待遇——使金条和硬币更具吸引力。
中国
中国黄金首饰需求在第二季度进一步减弱,同比下降28%,降至2004年以来第二季度的最低水平。 下降部分是季节性的,第二季度通常是珠宝购买较平静的时期,但它也反映了今年早些时候对市场施加的压力:脆弱的消费者信心和高涨、波动的金价的威慑作用。
上半年的需求同比下降了30%,为136t,但就价值而言,情况明显更积极。
消费者继续在黄金珠宝上花费大量资金,尽管购买量较少:H1的支出增长了11%,达到210亿美元。 這凸顯了金首飾在中國的持續吸引力,即使高價格促使消費者轉向更輕的產品。
可负担性仍然是一个关键的制约因素。 许多消费者要么推迟购买,要么将旧珠宝换成新珠宝;有投资意识的买家继续更喜欢低溢价的金条或金币而不是珠宝,这得益于 投资产品的优惠增值税待遇。 这增加了对新鲜珠宝需求的压力,并加强了从更重、更传统的物品的转变。
第二季度市场两极分化加深:在可负担性和设计创新的支持下,轻质硬质纯金产品继续表现优于市场。 随着新品牌针对富裕消费者,高端传统领域的竞争也加剧了。
展望未来,季节性因素应该在H2提供一些支持,包括婚礼需求和假期支出。 但任何复苏都可能仍然受到谨慎的消费者心态的限制,特别是如果金价仍然高涨的话。 对轻量级、创新性和更高价值产品的需求应该保持相对弹性。
印度
印度珠宝需求在第二季度同比下降了15%,至75吨,是疫情以来最低的第二季度,尽管第一季度的需求比疲软提高了14%。 H1需求同比下降17%,为141吨,而需求价值同比增长26%,达到210亿美元。
该季度的特点是两个对比鲜明的阶段。 珠宝需求得到了4月份Akshaya Tritiya和婚礼相关购买的支持,而黄金价格从早些时候的峰值开始的调整也有助于改善消费者情绪。 然而,由于Adhik Maas,从5月中旬到6月中旬,情况明显减弱,1 进口关税从6%大幅提高到15%,以及一系列旨在缓和黄金进口的政府措施,包括莫迪总理直接呼吁避免购买黄金.
消费者继续通过产品替代来适应高价。 需求越来越倾向于更轻的珠宝,而有组织的零售商继续从铆钉珠宝和低克拉产品的销售增长中受益。 这些趋势在大型连锁店中尤为明显,其客户群更倾向于城市消费者。
有组织零售渠道和传统零售渠道之间的差异也仍然很明显。 虽然大型零售商继续扩大库存并增加其商店网络,但许多独立和中型珠宝商发现自己更容易受到传统22k珠宝需求的疲软。 尽管如此,消费者对黄金珠宝的亲和力似乎完好无损,尽管吨位较低,但支出仍然有弹性。
展望未来,珠宝商报告称,7月份的活动更加强劲,因为消费者在即将到来的婚礼季之前利用了较低的价格。 尽管季风和农村收入前景仍然是重要的变量,但这种季节性需求应该为H2提供进一步的支持。
中东和土耳其
中东珠宝需求在第二季度仍然疲软,因为价格上涨继续影响可负担性。 尽管在区域地缘政治混乱的背景下,一些支持来自低于先前峰值的价格。
沙特阿拉伯是该地区表现最强劲的国家之一。 需求同比下降8%,因为与朝觐相关的旅游、婚礼需求和与Eid相关的购买抵消了价格主导的疲软。 传闻表明,从5月中旬开始,随着价格调整情绪的改善,需求明显加强。
在持续的通胀和货币波动中,埃及的需求同比下降了14%。 与此同时,阿联酋连续第14个季度同比下降。 这也是为数不多的美元需求值同比下降的市场之一。 鉴于阿联酋依赖游客作为珠宝需求的来源,随着游客人数的下滑,伊朗冲突给活动带来了压力。 市场从价格下降和印度外籍人士需求中获得了一些支持,由于印度提高进口关税为该地区提供了价格优势,后者可能会在下半年得到提升。
伊朗仍然受到区域冲突的严重影响,区域冲突继续扰乱经济活动并影响消费者情绪。 一些人认为,回售金首饰是支付支出和搬迁的可得资金来源。
土耳其仍然承受着压力,通胀率上升和消费者信心下降限制了需求。 尽管如此,当地溢价的下降和当地黄金价格的调整有助于支持温和的季度/季度复苏,以及本季度晚些时候与婚礼相关的购买的进一步支持。
美国和欧洲
美国黄金珠宝需求在第二季度仍然疲软,但价值保持得更好。 黄金价格的上涨继续限制了数量方面的销售,消费者越来越喜欢重量更轻和更低克拉的产品。 弱点集中在大众市场,而事实证明,高端珠宝更具弹性。
欧洲的需求遵循了类似的模式。 由于物价上涨影响了可负担性,整个地区的消费下降了。 意大利的区域消费者需求下降幅度最大(同比下降-19%),而其陷入困境的制造行业不得不再次与疲软的出口市场抗争。
图5:从珠宝到低等值投资黄金的替代是整个亚洲上期的一个显著趋势
H1珠宝需求以及金条和硬币投资的Y/y%变化*
数据截至
来源: 金属焦点, 世界黄金理事会; 免责声明
*截至2026年6月30日的数据
东盟市场
东盟市场的珠宝需求仍然面临压力。 高價格影響了可負擔性,並鼓勵替代投資產品。 随着消费者根据高价格环境调整购买行为,低克拉珠宝在整个地区获得了进一步的市场份额。
印度尼西亚连续第十三年下降,因为消费者——应对具有挑战性的经济条件——越来越多地转向低纯度珠宝。 马来西亚继续看到向低克拉产品的结构转变,而泰国的消费者情绪受到金价波动的破坏。 越南公布了该地区最大的同比下降(-28%),因为当地价格上涨加剧了更广泛的生活成本压力。
亚太地区其他地区
日本仍然是更具弹性的珠宝市场之一。 尽管需求继续疲软,但以日元计算的支出仍然相对健康,资产式珠宝在寻求具有投资特征的产品的消费者中仍然具有吸引力。
韩国是一个明显的异常值,珠宝需求略有增长(同比增长6%)。 与婚礼相关的购买受益于金价的调整,尽管市场继续向低克拉和更轻的产品转变,这可能会对珠宝行业的任何长期复苏构成逆风。
在其他地方,由于价格上涨限制了可自由支配的支出,澳大利亚的珠宝需求与全球趋势一致。
表2:选定国家的珠宝需求,吨
| Q2'25 | Q3'25 | Q4'25 | Q1'26 | Q2'26 | Q/q% 变化 | Y/y % 变化 | |
| 印度 | 88.8 | 125.0 | 145.3 | 66.1 | 75.1 | 14 | -15 |
| 巴基斯坦 | 4.1 | 3.7 | 3.9 | 3.5 | 3.5 | -2 | -15 |
| 斯里兰卡 | 1.2 | 1.0 | 0.9 | 1.1 | 0.9 | -22 | -30 |
| 大中华区 | 73.8 | 90.7 | 89.0 | 92.2 | 55.2 | -40 | -25 |
| 中华人民共和国:大陆 | 69.2 | 84.1 | 81.9 | 86.3 | 50.0 | -42 | -28 |
| 香港特别行政区 | 3.7 | 5.8 | 6.2 | 4.8 | 4.3 | -10 | 15 |
| 中国台湾省 | 0.9 | 0.8 | 0.9 | 1.1 | 0.9 | -20 | 3 |
| 日本列岛 | 3.0 | 3.3 | 4.0 | 3.0 | 2.2 | -24 | -25 |
| 印度尼西亚 | 3.3 | 3.8 | 5.4 | 3.3 | 3.0 | -8 | -10 |
| 马来西亚 | 2.5 | 2.3 | 2.4 | 2.9 | 2.1 | -27 | -13 |
| 新加坡 | 1.5 | 1.4 | 1.4 | 1.5 | 1.4 | -8 | -7 |
| 大韩民国 | 2.6 | 2.5 | 2.4 | 3.9 | 2.8 | -28 | 6 |
| 泰国 | 1.6 | 2.1 | 2.3 | 1.7 | 1.6 | -10 | -5 |
| 越南社会主义共和国 | 2.5 | 2.2 | 2.4 | 3.0 | 1.8 | -40 | -28 |
| 澳大利亚 | 1.1 | 1.8 | 2.3 | 1.3 | 1.0 | -23 | -4 |
| 中东 | 39.8 | 33.4 | 35.0 | 33.2 | 32.2 | -3 | -19 |
| 沙特阿拉伯 | 11.2 | 9.3 | 9.0 | 12.7 | 10.3 | -19 | -8 |
| UAE | 7.7 | 6.4 | 7.5 | 4.7 | 5.6 | 17 | -28 |
| 科威特国 | 2.7 | 2.4 | 2.8 | 1.8 | 2.2 | 19 | -19 |
| 古埃及 | 5.7 | 4.4 | 5.1 | 5.2 | 4.9 | -5 | -14 |
| 伊朗伊斯兰共和国 | 7.3 | 6.5 | 5.4 | 5.0 | 5.4 | 9 | -26 |
| 其他中东 | 5.2 | 4.4 | 5.1 | 3.8 | 3.9 | 1 | -26 |
| 土耳其 | 9.0 | 7.1 | 7.7 | 6.9 | 7.9 | 16 | -12 |
| 俄罗斯联邦 | 8.0 | 10.1 | 11.0 | 6.7 | 7.2 | 7 | -10 |
| 美洲 | 40.0 | 34.5 | 50.1 | 20.7 | 31.0 | 49 | -23 |
| 美国 | 29.7 | 25.6 | 36.8 | 13.4 | 22.2 | 65 | -25 |
| 加拿大 | 3.0 | 2.4 | 4.6 | 1.6 | 2.0 | 21 | -35 |
| 墨西哥 | 3.2 | 3.2 | 3.7 | 2.7 | 3.0 | 13 | -6 |
| 巴西 | 4.0 | 3.3 | 5.0 | 3.0 | 3.8 | 27 | -6 |
| 欧洲前独联体 | 13.9 | 12.0 | 23.5 | 8.2 | 12.5 | 52 | -10 |
| 法国 | 2.4 | 2.2 | 5.0 | 2.0 | 2.4 | 17 | -2 |
| 德国 | 2.3 | 1.9 | 3.3 | 0.8 | 2.0 | 157 | -15 |
| 意大利 | 3.6 | 2.5 | 6.2 | 1.4 | 2.9 | 103 | -19 |
| 西班牙 | 2.0 | 1.9 | 2.5 | 1.8 | 1.9 | 2 | -5 |
| 英国 | 3.6 | 3.5 | 6.5 | 2.1 | 3.4 | 57 | -7 |
| 瑞士 | - | - | - | - | - | - | - |
| 奥地利 | - | - | - | - | - | - | - |
| 其他欧洲 | - | - | - | - | - | - | - |
| 总计以上 | 296.6 | 336.8 | 389.0 | 259.3 | 241.4 | -7 | -19 |
| 其他和库存变化 | 38.7 | 38.9 | 45.8 | 35.0 | 36.8 | 5 | -5 |
| 世界总数 | 335.3 | 375.6 | 434.8 | 294.2 | 278.2 | -5 | -17 |
来源:Metals Focus、Refinitiv GFMS、ICE基准管理、世界黄金理事会
脚注
Adhik Maas 是印度教历法中的一段时期,被认为不宜购买黄金珠宝。
本文为机器翻译,供阅读参考;核对请点击文末“阅读原文”。