第一季度金饰消费:克重下降,支出上升
 World Gold Council / Metals Focus / Refinitiv GFMS
第一季度全球金饰需求克重下降,消费金额却上升。报告比较中国、印度等市场,讨论轻量硬足金的相对韧性,以及高端古法工艺与零售体验对消费的影响。
报道要点
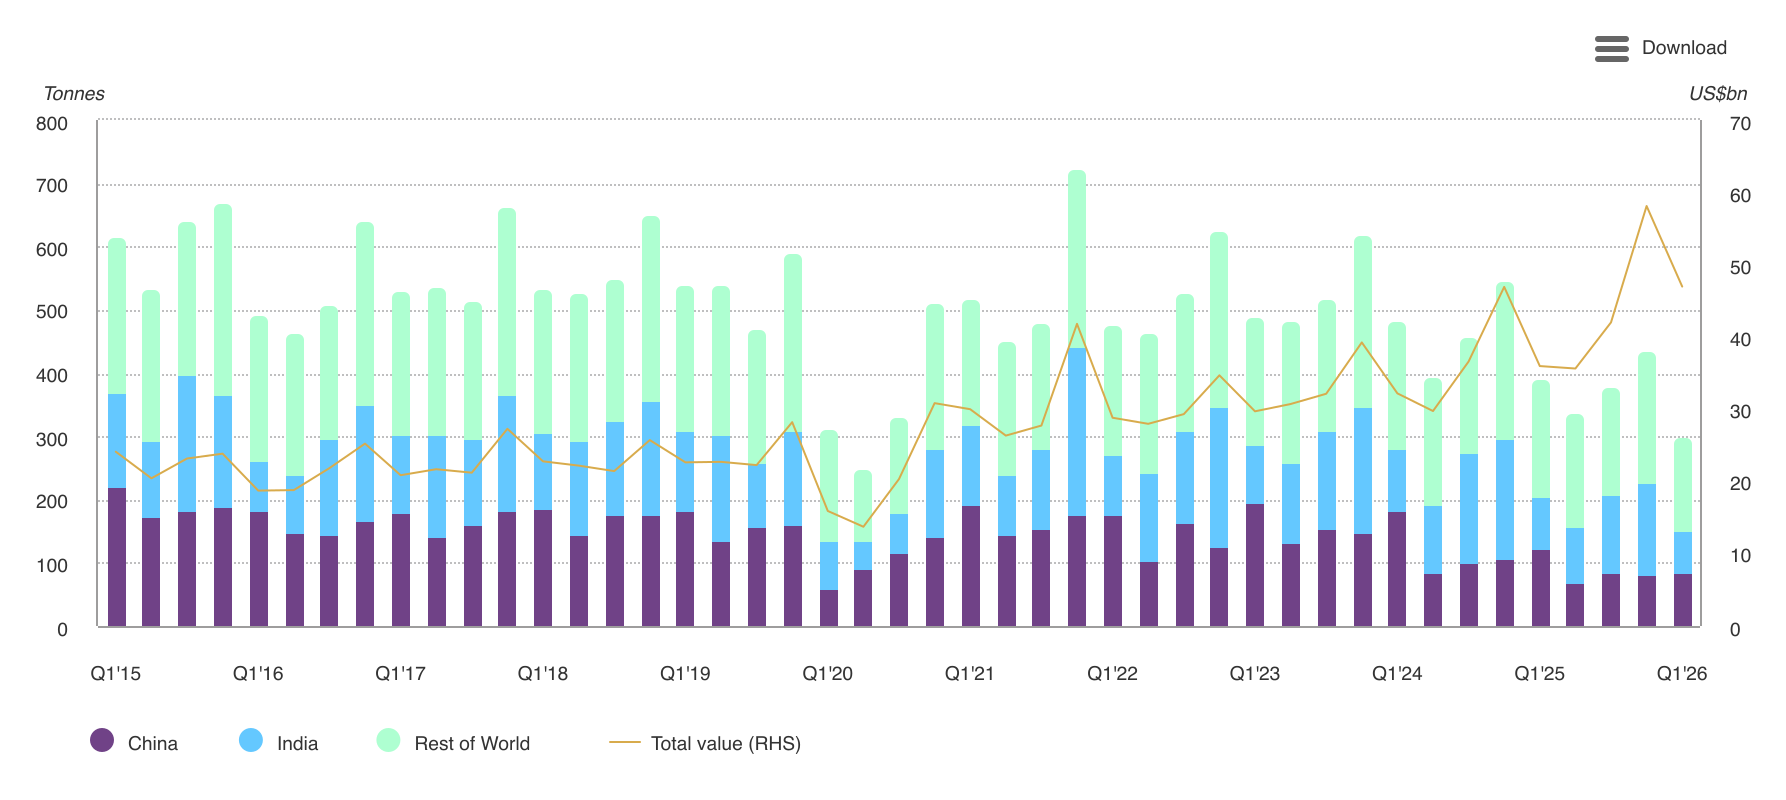
世界黄金协会公布,2026 年第一季度全球金饰需求约 299.7 吨,同比下降 23%;需求金额约 470 亿美元,同比增加 31%。两项指标描述的是不同维度。
JEWEL DAILY 解读
购买克重减少,并不等于所有顾客都降低了预算。本站认为,经营分析可以先把金价变化与产品结构分开,观察同一预算区间内顾客选择了多重、什么工艺和什么用途的产品。
对设计团队而言,这是一道具体的产品题:如何在可接受的预算下保留佩戴存在感。可以比较空心结构、线材、表面纹理与部件组合的样品,但仍需验证舒适性和耐用性。季度数据提供的是背景,不能替代对实际顾客的观察。
报告全文
World Gold Council · 2026-04-29
黄金需求趋势:2026年第一季度——珠宝
随着价值的飙升,珠宝数量继续萎缩
- 全球第一季度黄金珠宝需求为300吨,是自2020年第二季度以来最低的
- 然而,需求价值达到470亿美元,是第一季度的最高值
- 即使创纪录的高金价转化为细重的购买量降低,黄金珠宝的支出也飙升。
| 吨 | Q1'25 | Q1'26 | Y/y %变化 | |
| 世界总数 | 391.2 | 299.7 | -23 | |
| 印度 | 81.6 | 66.1 | -19 | |
| 中华人民共和国:大陆 | 124.9 | 85.2 | -32 | |
珠宝需求跌至新冠肺炎以来的最低季度,在我们的数据系列中,这只是第二次跌破300吨(尽管是小数)。 相比之下,需求价值同比增长31%,达到470亿美元——第一季度黄金珠宝支出创下历史新高。
在最近主题的延续中,黄金珠宝消费者在某种程度上受制于金价。 需求因1月份价格升至历史新高而扼杀——即使在随后的修正后,黄金仍然高于之前的历史水平。
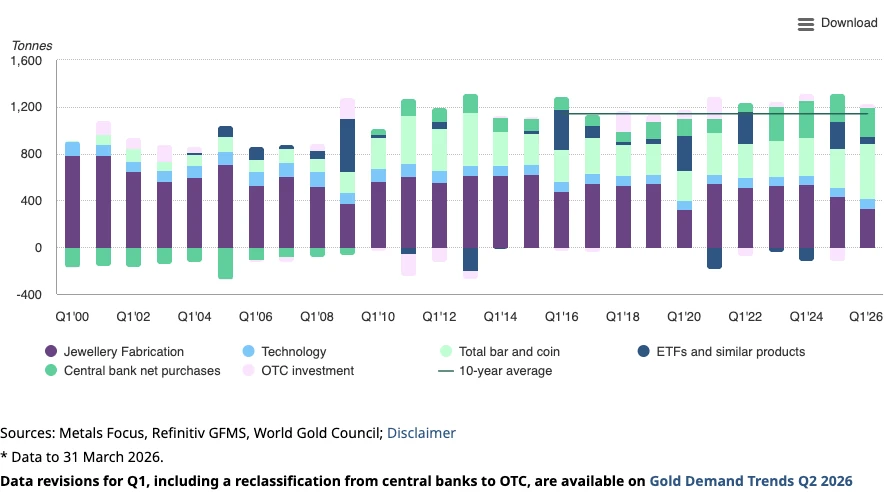
这反映在全球需求的演变形式上,制造(珠宝和技术)将市场份额推向投资(图表4).
图4:随着珠宝对投资的屈服,全球需求继续转变
季度金条、硬币和ETF需求以及季度珠宝和技术制造,吨*
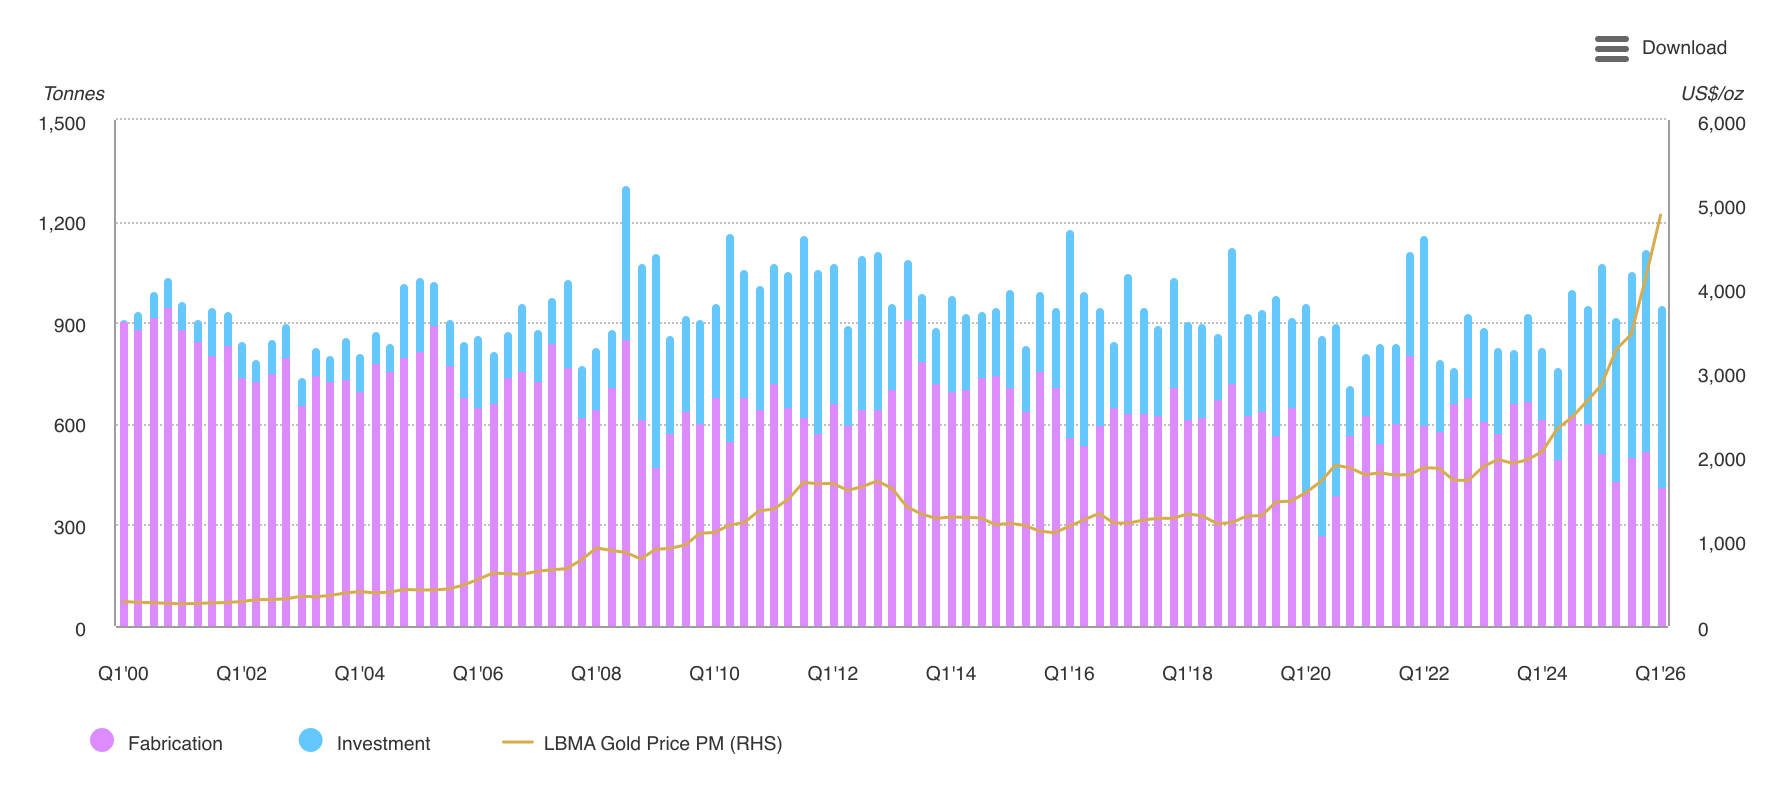
来源: ICE基准管理, 金属焦点, 世界黄金理事会; 免责声明
*截至2026年3月31日的数据。 珠宝和技术制造的数据是毛数据(包括再生黄金),而投资吨位是净值。
中国
中国以疲软的基础开始2026年:珠宝需求同比下降32%,至85吨。 金价是下跌背后的关键因素,但消费者信心相对疲软和实际收入增长乏善可陈,进一步削弱了需求。 的变化 第四季度推出的黄金珠宝的增值税处理 是进一步的威慑力。
但需要注意的是,黄金珠宝支出同比增长16%,達到130亿美元。 这揭示了中国消费者对黄金的承诺,尽管高价格将他们转向更小或更轻的黄金。
一些珠宝需求被重新定向到低等级投资产品,特别是因为这些产品被排除在增加的增值税负担之外。 这也有助于解释第一季度“新旧”珠宝的上升。
虽然需求被压低,但硬质纯金珠宝的表现相对较好,这得到了这些更轻的系列的相对可负担性,特别是在同样欣赏设计创新的年轻消费者中。 与此同时,高收入消费者对高端传统黄金珠宝的需求相当有弹性,被与此类产品相关的复杂的手工工艺和更高的零售体验所吸引。
在季节性非高峰的第二季度,黄金首饰需求可能会保持低迷。 但随着买家适应新的增值税制度和更高的价格环境,消费者信心可能会改善,而潜在的降息可以进一步支持可自由支配的支出。
印度
创纪录的黄金价格继续在第一季度对印度的黄金珠宝消费量带来吃去。 尽管如此,在当地黄金价格同比上涨81%的背景下,需求可以被描述为有弹性——这一观察得到了支持,因为需求价值达到100亿美元,创下了第一季度的记录。
在创纪录的价格环境下,印度消费者继续转向更实惠的轻质珠宝,低克拉产品也增加了他们的库存份额,特别是在大型连锁店。
然而,大众市场和高端珠宝之间仍然存在明显的分歧:高收入客户无论价格如何,都继续购买更重的件,而大众市场的客户则通过减少购买或转向低克拉、更輕或铆钉的物品来抵消价格的影響。
其他潜在的珠宝买家可能改用金条或硬币,因为它们的溢价低于珠宝。
本季度,旧金首饰换新占市场活动的相当大比例,以黄金首饰作抵押借款的趋势也持续存在:截至2月底,以黄金首饰作抵押的零售银行未偿贷款余额为4.3万亿印度卢比,同比增长124%。
中东和土耳其
中东市场第一季度黄金珠宝需求同比普遍下降两位数。 但与此形成鲜明对比的是,价值同比增长了30%,达到创纪录的50亿美元。
2月的斋月和开斋节为黄金珠宝需求提供了一些支持,但创纪录的黄金价格和随后该地区爆发的战争相结合,使一些市场的需求接近停滞不前。
尽管黄金首饰数量持续疲软,但土耳其第一季度的需求值也创下了新高。 需求受到高额和波动的黄金价格以及持续高的国内通胀的制约,而消费者情绪受到区域和全球地缘政治不确定性的抑制。
美国和欧洲
关税对创纪录的黄金价格的影响给第一季度的美国珠宝消费者造成了重大的负担性障碍。 美国是少数几个需求值同比下降的市场之一。
需求疲软反映在黄金珠宝进口急剧下降,因为客户减少了购买频率,转向了重量较轻的珠宝。
欧洲需求与全球模式非常一致:数量下降——反映了细重购买量下降——随着价格上涨导致黄金珠宝支出增加,价值上升。
东盟市场
高价格鼓励东盟国家转向低克拉珠宝和投资产品,我们报告了个人黄金需求数据。 因此,所有四个市场的需求量都非常低,而价值却在增加——最明显的是越南,越南创下了4.72亿美元的纪录。 这部分可能是由于金条供应的瓶颈,金条将需求转向了chi环作为投资代理。
亚洲其他地区
日本第一季度的黄金珠宝需求与25年第一季度的需求一致。 购买准投资金链和装饰品有助于将日本从大多数其他市场的广泛损失中保护出来。
第一季度,推拉动态在韩国很明显。 婚礼相关需求的复苏提供了支持,但持续向低克拉产品的转变抵消了这一点,这推动了需求略有下降。 然而,价值创下季度纪录,达到6.03亿美元。
澳大利亚
高价压低了澳大利亚第一季度的黄金珠宝需求,与全球总量一致,黄金珠宝需求大幅下降。
表2:选定国家的珠宝需求,吨
| Q1'25 | Q2'25 | Q3'25 | Q4'25 | Q1'26 | Q/q% 变化 |
Y/y % 变化 |
|
| 印度 | 81.6 | 88.8 | 125.0 | 145.3 | 66.1 | -55 | -19 |
| 巴基斯坦 | 4.2 | 4.1 | 3.7 | 3.9 | 3.5 | -10 | -15 |
| 斯里兰卡 | 1.0 | 1.2 | 1.0 | 0.9 | 1.1 | 21 | 9 |
| 大中华区 | 132.5 | 73.8 | 90.7 | 89.0 | 91.2 | 2 | -31 |
| 中华人民共和国:大陆 | 124.9 | 69.2 | 84.1 | 81.9 | 85.2 | 4 | -32 |
| 香港特别行政区 | 6.4 | 3.7 | 5.8 | 6.2 | 4.8 | -22 | -25 |
| 中国台湾省 | 1.2 | 0.9 | 0.8 | 0.9 | 1.1 | 25 | -10 |
| 日本列岛 | 3.0 | 3.0 | 3.3 | 4.0 | 3.0 | -26 | 0 |
| 印度尼西亚 | 4.1 | 3.3 | 3.8 | 5.4 | 3.3 | -39 | -20 |
| 马来西亚 | 3.8 | 2.5 | 2.3 | 2.4 | 2.9 | 24 | -23 |
| 新加坡 | 1.7 | 1.5 | 1.4 | 1.4 | 1.5 | 7 | -13 |
| 大韩民国 | 4.1 | 2.6 | 2.5 | 2.4 | 3.9 | 60 | -5 |
| 泰国 | 1.8 | 1.6 | 2.1 | 2.3 | 1.7 | -27 | -5 |
| 越南社会主义共和国 | 3.5 | 2.5 | 2.2 | 2.4 | 3.0 | 28 | -14 |
| 澳大利亚 | 1.9 | 1.1 | 1.8 | 2.3 | 1.5 | -32 | -20 |
| 中东 | 45.1 | 39.8 | 33.4 | 35.0 | 34.5 | -2 | -23 |
| 沙特阿拉伯 | 14.6 | 11.2 | 9.3 | 9.0 | 12.7 | 41 | -13 |
| UAE | 7.9 | 7.7 | 6.4 | 7.5 | 4.7 | -37 | -40 |
| 科威特国 | 2.4 | 2.7 | 2.4 | 2.8 | 1.8 | -35 | -25 |
| 古埃及 | 6.4 | 5.7 | 4.4 | 5.1 | 5.2 | 0 | -19 |
| 伊朗伊斯兰共和国 | 7.2 | 7.3 | 6.5 | 5.4 | 5.0 | -8 | -31 |
| 其他中东 | 6.6 | 5.2 | 4.4 | 5.1 | 5.1 | -1 | -23 |
| 土耳其 | 8.9 | 9.0 | 7.1 | 7.7 | 6.8 | -11 | -23 |
| 俄罗斯联邦 | 7.5 | 8.0 | 10.1 | 11.0 | 6.7 | -39 | -10 |
| 美洲 | 31.7 | 39.8 | 34.2 | 49.8 | 21.1 | -58 | -34 |
| 美国 | 23.3 | 29.5 | 25.3 | 36.7 | 13.1 | -64 | -44 |
| 加拿大 | 2.6 | 3.0 | 2.4 | 4.4 | 2.2 | -52 | -16 |
| 墨西哥 | 2.8 | 3.2 | 3.2 | 3.7 | 2.8 | -23 | 0 |
| 巴西 | 3.1 | 4.0 | 3.3 | 5.0 | 3.0 | -40 | -3 |
| 欧洲前独联体 | 10.0 | 13.9 | 12.0 | 23.5 | 8.3 | -65 | -16 |
| 法国 | 2.3 | 2.4 | 2.2 | 5.0 | 2.0 | -59 | -12 |
| 德国 | 0.9 | 2.3 | 1.9 | 3.3 | 0.9 | -73 | -6 |
| 意大利 | 2.3 | 3.6 | 2.5 | 6.2 | 1.4 | -77 | -39 |
| 西班牙 | 1.9 | 2.0 | 1.9 | 2.5 | 1.8 | -26 | -4 |
| 英国 | 2.5 | 3.6 | 3.5 | 6.5 | 2.1 | -67 | -12 |
| 瑞士 | - | - | - | - | - | - | - |
| 奥地利 | - | - | - | - | - | - | - |
| 其他欧洲 | - | - | - | - | - | - | - |
| 总计以上 | 346.4 | 296.4 | 336.4 | 388.8 | 260.2 | -33 | -25 |
| 其他和库存变化 | 44.8 | 41.3 | 41.5 | 48.2 | 39.6 | -18 | -12 |
| 世界总数 | 391.2 | 337.7 | 377.9 | 437.0 | 299.7 | -31 | -23 |
来源:Metals Focus、Refinitiv GFMS、ICE基准管理、世界黄金理事会
本文为机器翻译,供阅读参考;核对请点击文末“阅读原文”。