北美珠宝企业:2026 年第二季度
 Jewelers Board of Trade
JBT 跟踪美国和加拿大的企业名录、停业、新进入市场的企业及信用状况。其公开概述区分了企业停业与因其他原因从名录中移除的情况;完整统计向会员提供。
报道要点
JBT 的公开统计显示,北美珠宝零售商名录共收录 17,549 家企业,同比减少 271 家。从名录中移除,可能是因为停业,也可能是经营方式改变或信息不足,不能一概视为倒闭。
JEWEL DAILY 解读
这类资料尤其有助于判断销售渠道的结构。本站认为,评估一个地区的开店机会时,应分别看待现有门店数量、新开店、停业和合并;一个品牌退出商场后,也可能继续经营线上或预约制业务。
供应商也可以结合自身应收账款来观察这些行业变化。客户数量保持稳定,却出现更长的付款账期或更频繁的催收,往往比行业门店总数这一单一指标更值得进一步核查。会员报告中的信用细节并未在公开页面完整披露,本页不补写这些数据。
公开博文
Jewelers Board of Trade · Andrew Rickard · 2026-08-14
珠宝行业近况如何?2026 年第二季度趋势与统计
2026 年第二季度的统计数据已经发布。本季度的珠宝行业统计涵盖美国和加拿大的名录收录情况、企业停止经营、信用评级、索赔及新企业经营活动的变化。下面简要介绍其中的重点。
如需更全面地了解 2026 年的情况,请参阅我们的博文: 第一季度珠宝行业趋势与统计。
珠宝行业名录收录趋势
名录收录企业总数*延续了长期缓慢减少的趋势。好消息是,同比略超 2% 的降幅,显然远谈不上任何形式的崩跌。批发业减少的企业最少(-25),制造业的降幅则更大(-52)。北美珠宝零售门店目前为 17,549 家(同比 -271)。加拿大的下降情况与美国十分接近,但制造业表现较好,零售业表现较差。
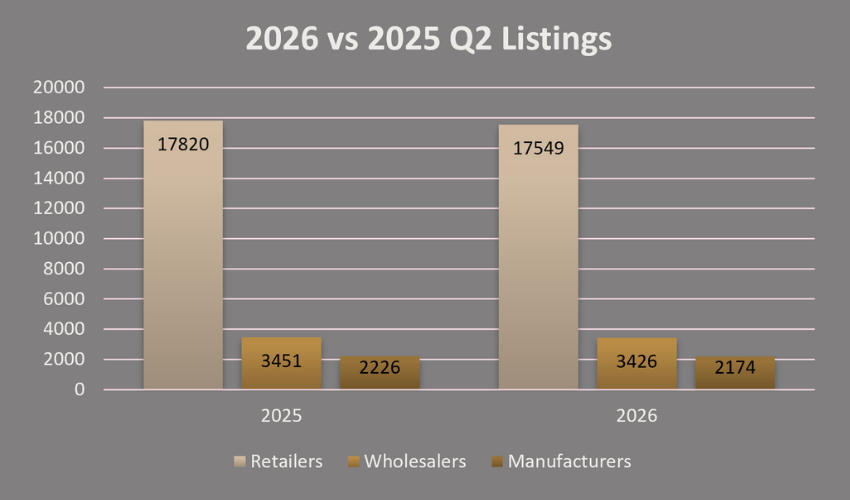
将 2026 年年初至今的名录数据与去年同期相比,收录的零售商减少了 271 家。其中,193 家零售商自 2026 年 1 月 1 日以来被列为停止经营,另有 78 家企业因其他原因从 Red Book 名录中移除。这些原因包括迁至住宅经营、转为季节性或兼职经营,以及因信息不足而被移除。
*关于名录收录总数的说明
我们重新评估了以往的数据呈现方式,今后将不再追溯修订上一年的名录收录数字。我们希望报告更清晰,并认为这一做法有助于实现这个目标。
珠宝企业停业与合并
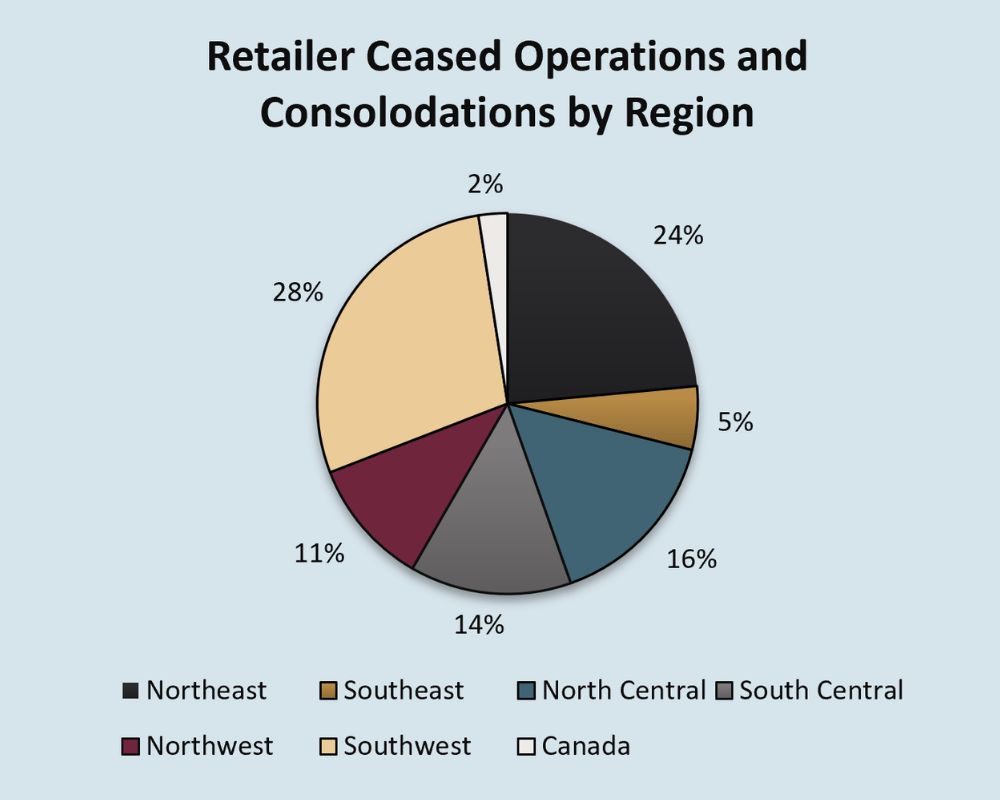
企业停止经营的情况也呈现出不同变化。各类别的终止营业及整合(出售/合并)数量均同比显著下降。零售市场的韧性让更多商家得以继续营业:今年年初至今有 156 家珠宝零售商终止营业,去年同期为 256 家。至于出售或合并,今年仅完成 27 起,去年为 50 起;这两项数据均明显下降,反映出大多数零售商经营状况良好。不过,零售商破产数量同比翻倍,今年为 10 家,去年为 5 家。包括批发和制造在内的三个行业合计,破产企业从去年同期的 7 家增至今年的 15 家。
信用评级与索赔活动
评级数量显著增加,源于 JBT 对数据统计方法进行的一次性调整;这一调整使拥有付款评分的企业数量增加了逾 65%。
索赔数量同比上升,每起索赔的平均金额也有所增加。年初至今,提交给 JBT 的索赔数量从 214 起增至 256 起,增长 19.6%;平均索赔金额则从 $8,830 增至 $24,023,增长 172.1%。我们建议供应商会员查询 JBT 信用报告,以帮助降低企业破产及索赔活动增加所带来的风险。
珠宝新企业增长与地区亮点
新企业的表现有增有减。新开业的零售商和制造商数量同比减少,但新开业的批发企业增长了 20.8%。
按地区来看,新企业数量的一大亮点是美国中南部地区(+9)。在零售和批发业的带动下,该地区同比增长 30%。美国新企业增长较去年同期回落的地区包括中北部(-12)、东南部(-9)和东北部(-7)。
不止于第二季度概览
JBT 会员可获取完整的《Vital Statistics Report》,并每周跟踪信用变化、停业、新企业及破产情况。信息更充分,决策就更有依据;信息质量更高,也有助于了解自己的合作对象,以及珠宝行业正在发生什么。
完整统计报告需会员权限。