Gemfields 2026年中報:營收回升,MRM認列1.252億美元減損
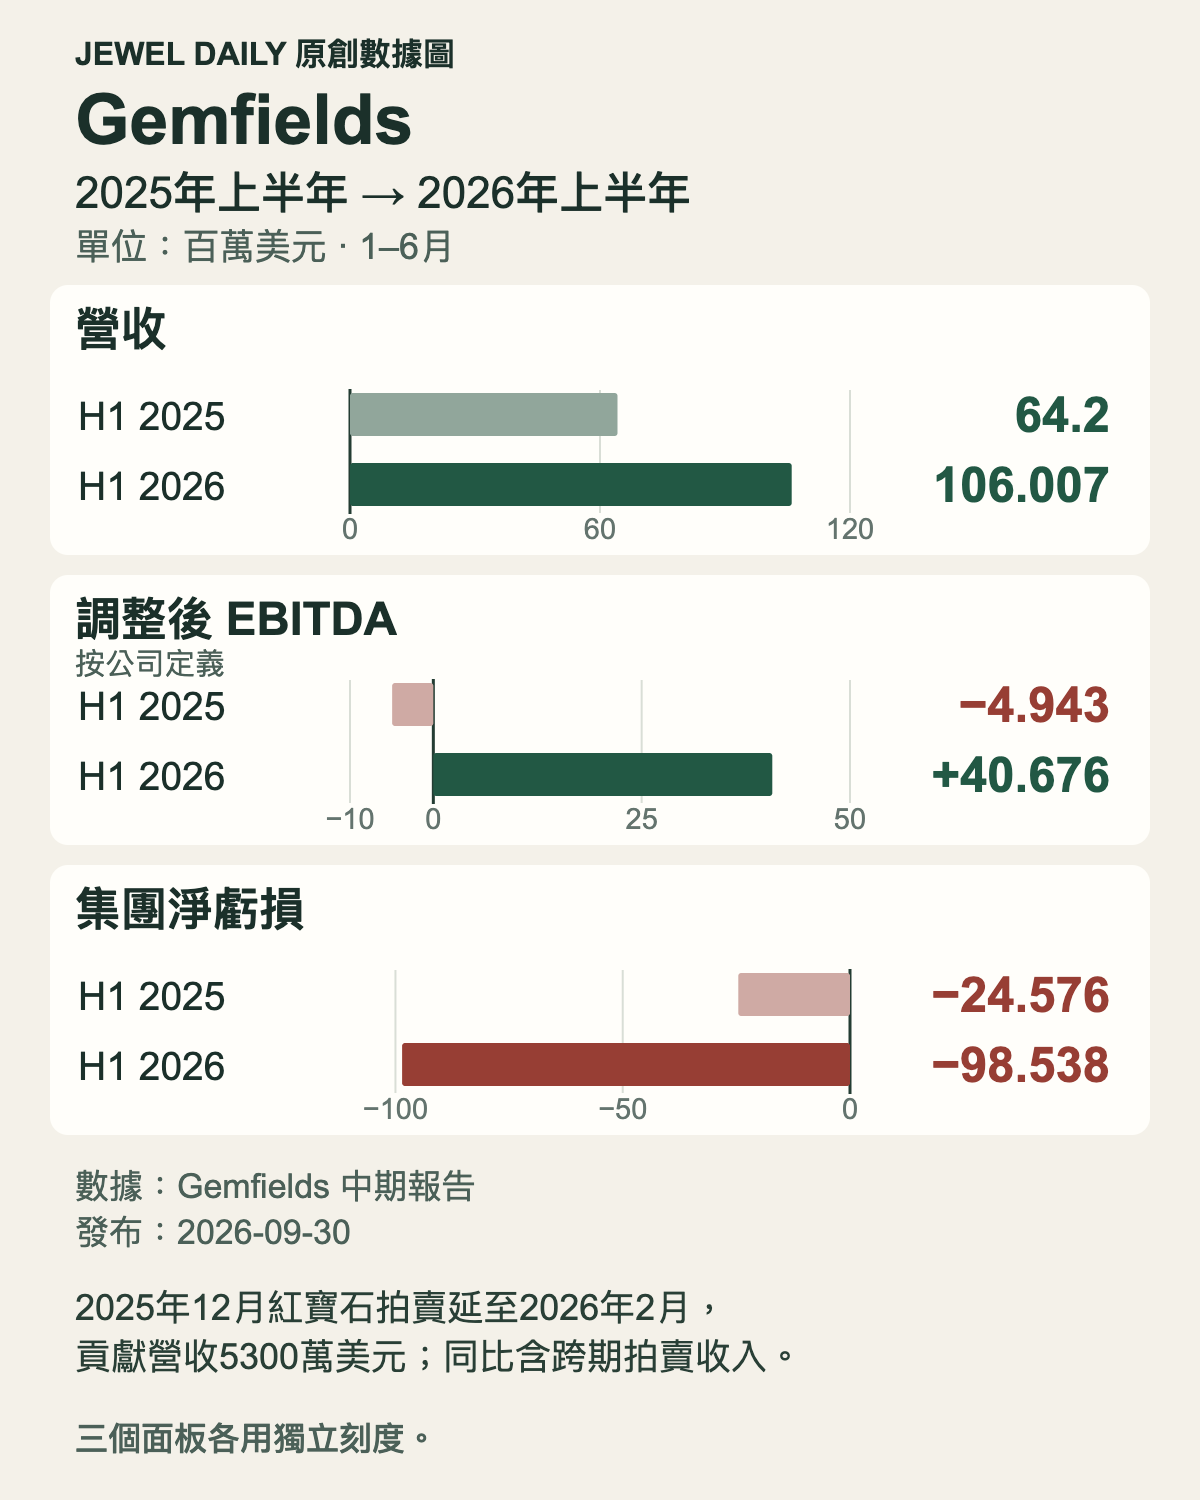 JEWEL DAILY原創編輯數據圖。資料來源:Gemfields Group於2026年9月30日發布的中期報告,比較截至2025年及2026年6月30日的六個月。單位:百萬美元,淨損益負值代表虧損。5,300萬美元紅寶石拍賣跨期影響可比性;調整後EBITDA並非淨利。JEWEL DAILY
Gemfields在2026年1月至6月的營收成長,調整後EBITDA也轉為正數,但集團淨損顯著擴大。延期舉行的紅寶石拍賣、優質紅寶石回收情況及融資不確定性,是閱讀這份報告的重要背景。
營收成長與淨損擴大同時出現
Gemfields於2026年9月30日公布中期報告,資料期間為2026年1月1日至6月30日。集團營收從去年同期的6,420.0萬美元增至1.06007億美元,成長約65.1%;同期集團淨損卻由2,457.6萬美元擴大至9,853.8萬美元。兩者必須一併閱讀,才能掌握業績全貌。
拍賣延期改變年增比較基礎
本期營收受到拍賣日程變動的明顯影響。原定2025年12月舉行的混合品質紅寶石拍賣延至2026年2月,帶來5,300萬美元收入。因此,營收成長不能直接視為相同基礎下的成長;若只是扣除該場拍賣,也無法得出已完整調整的可比數字。
MRM貢獻營收7,608.0萬美元,Kagem貢獻2,668.0萬美元,其他業務為324.7萬美元。拍賣約占集團營收的97%,顯示個別場次的時間、商品組合及成交情況,對半年報數字有很大的影響。
總克拉數無法取代優質紅寶石表現
莫三比克Montepuez Ruby Mining(MRM)的紅寶石及剛玉總產量,由去年同期的1,145,134克拉增至2,164,388克拉;報告所列優質紅寶石產量,則從34,823克拉減至30,408克拉。
不過,MRM本期將Secondary Low Sapphire及Low Sapphire兩個等級移出優質紅寶石類別,降低了優質產量數字與過往期間的直接可比性。不能將全部變化都當成相同分類下的產量減少。對供應端而言,關鍵是增加的處理能力能否穩定回收高價值寶石,而非只有總克拉數上升。
減損反映未來現金流預期調降
集團針對MRM認列1.252億美元的非現金減損,將相關現金產生單位的帳面金額由2.055億美元調整至8,030萬美元的可回收金額。管理層主要將此歸因於礦山壽命模型中未來優質紅寶石品位假設下修。第二處理廠PP2的試車及產能提升不如預期,也增加了不確定性;目標處理速率直至6月中旬才持續達成。
依公司調整定義計算的EBITDA,由負494.3萬美元改善至正4,067.6萬美元。該指標排除特定減損、公允價值變動、股份基礎給付及其他準備,不能視為淨利。減損本身沒有造成現金流出,卻反映對資產未來產生現金能力的評估降低。
收款與淨負債必須區分時點
6月30日的集團淨負債為4,423.7萬美元,高於2025年12月31日的3,928.9萬美元。即使借款總額下降,仍不足以宣稱上半年淨負債減少,因為現金餘額也會影響計算。
公告另指出,6月底尚未收回的3,330萬美元拍賣應收款,至公告發布時已全部收回。這是期後收款,不能列為6月底現金;若沒有其他期間現金流資料,也不能只用這筆收款推算公告時點的淨負債。
繼續經營仍有重大不確定性
財務報表仍採繼續經營基礎,但揭露重大不確定性。評估涉及MRM的2,500萬美元ABSA定期貸款預計於2027年12月違反財務約款、透支額度可能遭撤回或條件轉差,以及優質紅寶石回收品位低於預測等風險。管理層列出的成本削減等措施有助於維持流動性,但可能影響長期表現。
安永的核閱報告提醒讀者注意此項不確定性,並未因此修改核閱結論。中期核閱的範圍小於查核,不是完整財務報表查核,也沒有出具查核意見。這項揭露說明重大且具條件性的流動性風險,不代表集團已無力清償債務。
珠寶業應如何解讀這份報告
對珠寶產業而言,這份報告說明拍賣時點、寶石品質組合、資產價值假設與流動性,需要放在一起觀察。管理層對需求的描述來自其自身市場與銷售經驗,單一生產商的結果不足以證明整個彩色寶石產業復甦。後續更值得檢視的,是優質紅寶石回收能否持續,以及銷售轉化為現金的情況。