Gemfields в первом полугодии 2026 года: рост выручки и обесценение MRM на 125,2 млн долларов
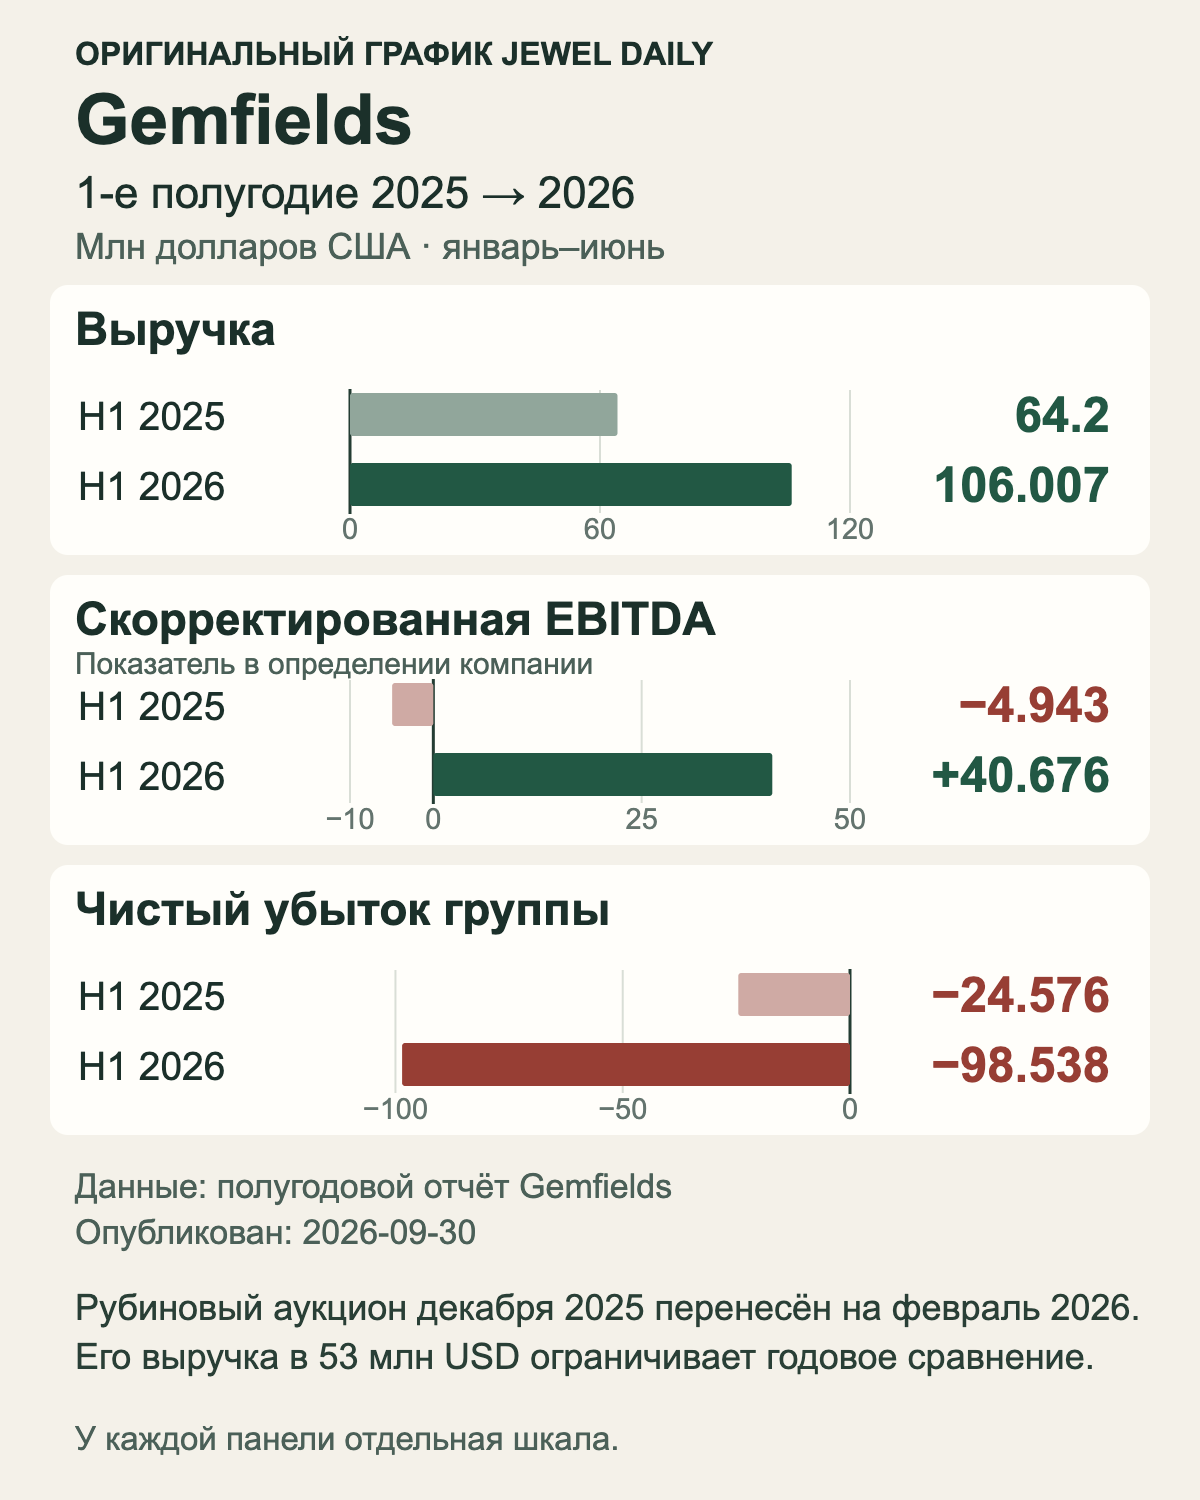 Оригинальный редакционный график JEWEL DAILY. Источник данных: промежуточный отчёт Gemfields Group, опубликованный 30 сентября 2026 года, за шесть месяцев по 30 июня 2025 и 2026 годов. Миллионы долларов США; отрицательный чистый результат означает убыток. Перенос рубинового аукциона на 53,0 млн долларов влияет на сопоставимость; скорректированная EBITDA не равна чистой прибыли.JEWEL DAILY
За январь–июнь 2026 года Gemfields увеличила выручку и вернулась к положительной скорректированной EBITDA, однако чистый убыток вырос. Перенос рубинового аукциона, показатели извлечения премиальных камней и неопределённость финансирования существенно меняют трактовку результатов.
Рост выручки сопровождается увеличением убытка
Промежуточный отчёт Gemfields, опубликованный 30 сентября 2026 года, охватывает период с 1 января по 30 июня. Выручка выросла с 64,200 млн до 106,007 млн долларов, примерно на 65,1%. Одновременно чистый убыток группы увеличился с 24,576 млн до 98,538 млн долларов. Оценивать положение компании только по росту продаж поэтому недостаточно.
Перенос аукциона меняет базу сравнения
На сравнение существенно повлиял график торгов. Аукцион рубинов разных качественных категорий, первоначально запланированный на декабрь 2025 года, состоялся в феврале 2026 года и принёс 53,0 млн долларов. Такой перенос не позволяет считать рост полностью сопоставимым. Простое вычитание выручки этого аукциона также не устранит все различия между периодами и не даст полноценного нормализованного показателя.
Выручка MRM составила 76,080 млн долларов, Kagem — 26,680 млн, остальных направлений — 3,247 млн. На аукционы пришлось около 97% общей суммы. Это подчёркивает, насколько сильно отдельные торги, их сроки и состав предлагаемых камней определяют полугодовой результат.
Объём в каратах не раскрывает качество добычи
Montepuez Ruby Mining (MRM) в Мозамбике произвела 2 164 388 карат рубинов и корунда против 1 145 134 годом ранее. Заявленный объём премиальных рубинов составил 30 408 карат против 34 823.
Однако MRM исключила категории Secondary Low Sapphire и Low Sapphire из премиальной группы. Поэтому изменения нельзя полностью трактовать как падение производства при неизменной классификации. Важнее установить, способна ли расширенная переработка стабильно обеспечивать извлечение высокоценных камней. Рост общего количества карат сам по себе этого не доказывает и не описывает будущую стоимость всей продукции.
Обесценение отражает пересмотр ожиданий
Группа признала неденежный убыток от обесценения MRM в размере 125,2 млн долларов. Балансовая стоимость соответствующей единицы, генерирующей денежные средства, снизилась с 205,5 млн до возмещаемой стоимости 80,3 млн долларов. Руководство связывает пересмотр прежде всего со снижением прогнозного содержания премиальных рубинов в руде. Сложности запуска второй перерабатывающей установки PP2 усилили неопределённость: устойчиво достигать целевой производительности удалось только к середине июня.
EBITDA, скорректированная по определению компании, выросла с минус 4,943 млн до плюс 40,676 млн долларов. Из неё исключены определённые обесценения, изменения справедливой стоимости, выплаты на основе акций и прочие резервы. Этот показатель не равен чистой прибыли. Само обесценение не означает денежного оттока, но отражает более низкую оценку будущих денежных потоков.
Поступление денег и чистый долг относятся к разным датам
Чистый долг на 30 июня составил 44,237 млн долларов против 39,289 млн на 31 декабря 2025 года. Таким образом, сокращение валовых заимствований не означало снижения чистого долга за полугодие. Для такого вывода нужно учитывать также изменение денежных остатков.
В объявлении отдельно указано, что аукционная дебиторская задолженность в размере 33,3 млн долларов, остававшаяся на конец июня, была полностью погашена к публикации. Эти поступления нельзя включать в денежные средства на 30 июня. Без остальных движений денежных средств за промежуточный период по ним нельзя вычислить и чистый долг на дату объявления.
Существенная неопределённость непрерывности деятельности
Отчётность подготовлена исходя из непрерывности деятельности, но раскрывает существенную неопределённость. Оценка включает ожидаемое нарушение финансовых ковенантов по срочному кредиту ABSA для MRM на 25 млн долларов в декабре 2027 года, возможную недоступность овердрафтов или ухудшение их условий и извлечение премиальных рубинов ниже прогноза. Предлагаемые руководством меры, включая сокращение затрат, могут поддержать ликвидность, но также повлиять на долгосрочные результаты.
EY обратила внимание на эту неопределённость, не модифицируя вывод по обзорной проверке. Промежуточная обзорная проверка имеет меньший объём, чем аудит, и не предусматривает выражения аудиторского мнения. Раскрытие указывает на значимые условные риски ликвидности, но не устанавливает, что группа уже неплатёжеспособна.
Как читать отчёт участникам ювелирного рынка
Для ювелирной отрасли отчёт показывает необходимость совместно анализировать сроки продаж, качество камней, предпосылки оценки активов и ликвидность. Суждения руководства о спросе относятся к собственным рынкам и продажам компании. Результаты одного производителя не доказывают восстановление всего сектора цветных камней. Более содержательными признаками прогресса остаются устойчивое извлечение премиальных рубинов и превращение продаж в денежные поступления.
Читайте также
 Jewelers Board of Trade
Ювелирные предприятия Северной Америки: 2-й квартал 2026 года
Читать статью CIBJO
Культивированный жемчуг: производство, исследования и морские экосистемы
Читать статью World Gold Council / Metals Focus / ICE Benchmark Administration