Gemfields no primeiro semestre de 2026: receita cresce e MRM registra perda por redução ao valor recuperável de US$ 125,2 milhões
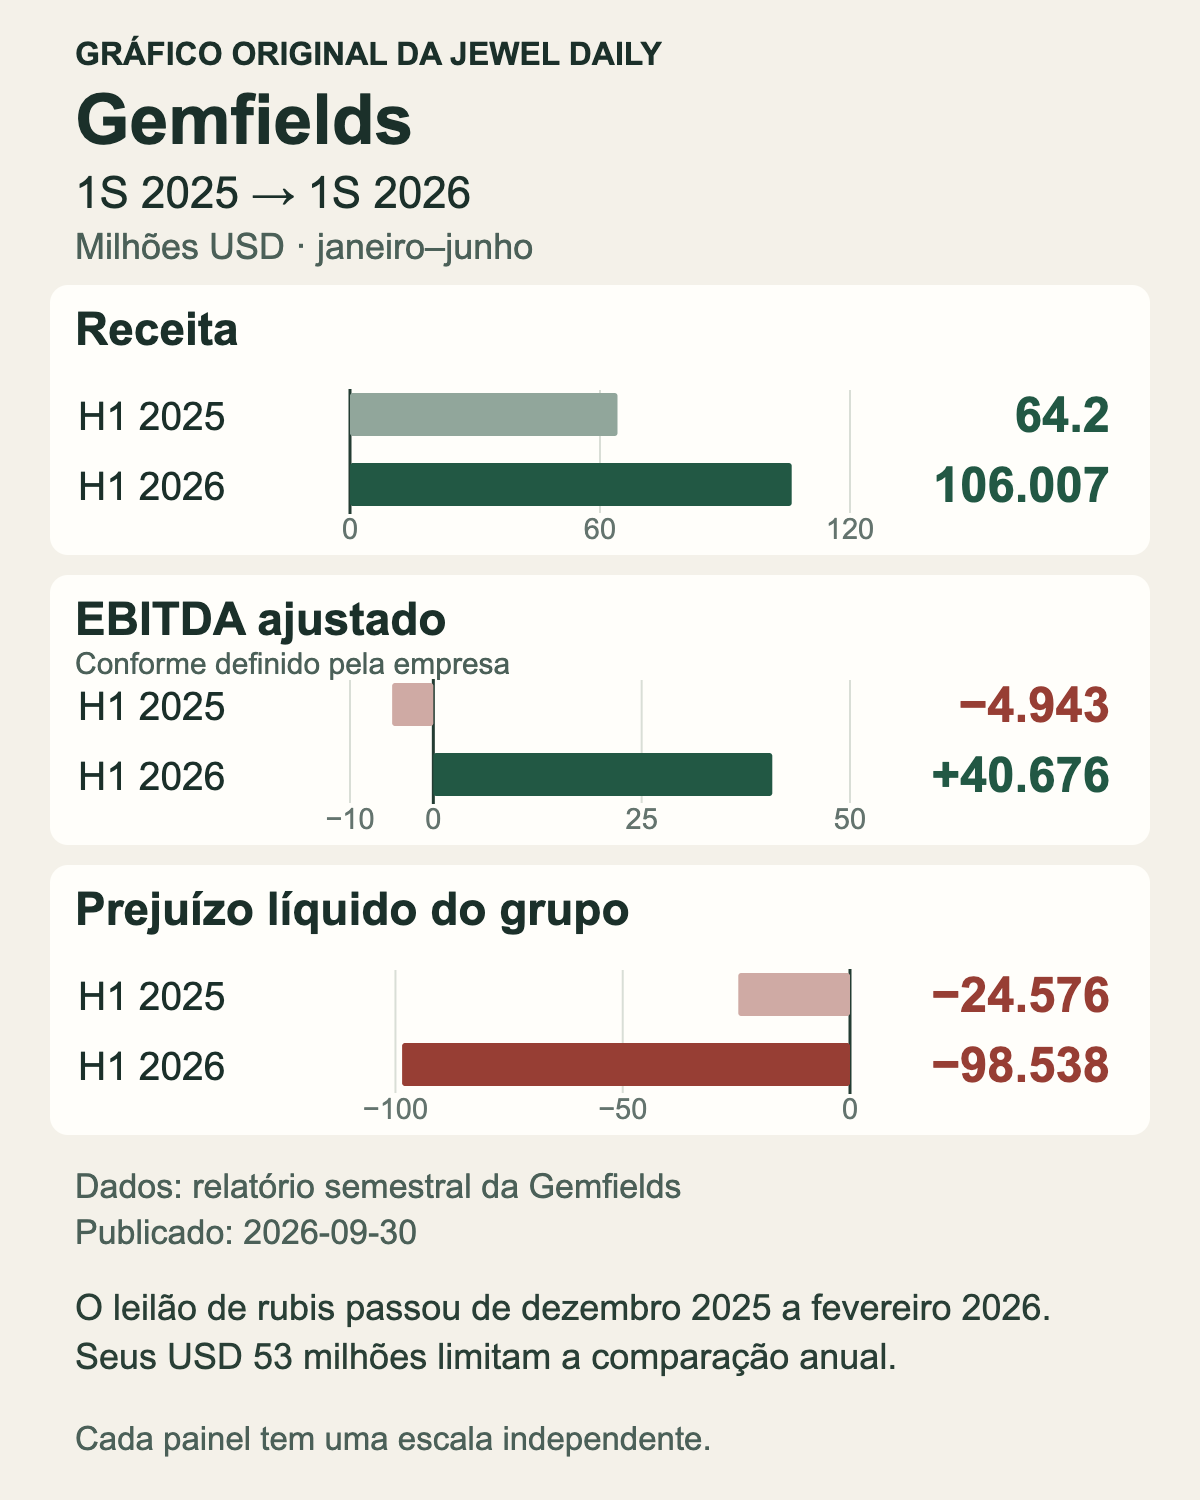 Gráfico editorial original da JEWEL DAILY. Fonte dos dados: Gemfields Group, relatório intermediário publicado em 30 de setembro de 2026, semestres encerrados em 30 de junho de 2025 e 2026. Milhões de dólares americanos; resultado líquido negativo representa prejuízo. O deslocamento do leilão de rubis de US$ 53,0 milhões afeta a comparabilidade; EBITDA ajustado não é lucro líquido.JEWEL DAILY
A Gemfields apresentou aumento de receita e EBITDA ajustado positivo entre janeiro e junho de 2026, mas o prejuízo líquido cresceu. O adiamento de um leilão de rubis, a recuperação de material premium e a incerteza financeira exigem uma leitura cuidadosa da expansão.
Receita e resultado líquido mostram movimentos diferentes
O relatório intermediário da Gemfields, publicado em 30 de setembro de 2026, cobre o período de 1º de janeiro a 30 de junho. A receita passou de US$ 64,200 milhões para US$ 106,007 milhões, alta de aproximadamente 65,1%. Já o prejuízo líquido do grupo aumentou de US$ 24,576 milhões para US$ 98,538 milhões.
O calendário dos leilões altera a comparação
Um leilão de rubis de qualidades mistas, originalmente previsto para dezembro de 2025, ocorreu em fevereiro de 2026 e gerou US$ 53,0 milhões. Esse deslocamento impede tratar o crescimento como uma comparação em bases equivalentes. Apenas descontar a receita desse leilão também não produziria números inteiramente normalizados.
MRM respondeu por US$ 76,080 milhões de receita; Kagem, por US$ 26,680 milhões; e outras atividades, por US$ 3,247 milhões. Os leilões representaram cerca de 97% do total. Isso evidencia o peso do calendário e da composição dos lotes nos resultados de cada semestre.
Mais quilates não respondem à questão da qualidade
A Montepuez Ruby Mining (MRM), em Moçambique, produziu 2.164.388 quilates de rubis e coríndon, ante 1.145.134 um ano antes. A produção declarada de rubis premium foi de 30.408 quilates, contra 34.823.
A MRM, porém, retirou os graus Secondary Low Sapphire e Low Sapphire da categoria premium. A série, portanto, não é diretamente comparável sob uma classificação constante. A questão operacional é saber se a capacidade ampliada de processamento consegue recuperar pedras de maior valor de maneira regular, e não apenas aumentar o volume total de quilates.
A revisão do valor de MRM
O grupo reconheceu em MRM uma perda não monetária por redução ao valor recuperável de US$ 125,2 milhões. O valor contábil da unidade geradora de caixa caiu de US$ 205,5 milhões para um valor recuperável de US$ 80,3 milhões. A administração atribui a revisão principalmente à redução dos teores futuros previstos de rubis premium. As dificuldades de comissionamento da segunda planta, PP2, ampliaram a incerteza; as taxas de processamento projetadas só foram alcançadas de forma consistente em meados de junho.
O EBITDA ajustado, conforme a definição da empresa, passou de −US$ 4,943 milhões para +US$ 40,676 milhões. Ele exclui determinadas perdas por desvalorização, variações de valor justo, pagamentos baseados em ações e outras provisões. Não equivale ao lucro líquido. A perda por desvalorização não representa saída imediata de caixa, mas expressa expectativas menores de geração futura de recursos.
Recebimentos e dívida líquida têm datas distintas
A dívida líquida chegou a US$ 44,237 milhões em 30 de junho, ante US$ 39,289 milhões em 31 de dezembro de 2025. Assim, a queda dos empréstimos brutos não significou redução da dívida líquida ao longo do semestre.
Separadamente, o comunicado informa que US$ 33,3 milhões de recebíveis de leilões pendentes no fim de junho haviam sido integralmente pagos até sua publicação. Esses recebimentos posteriores não podem ser contabilizados como caixa de junho. Também não permitem calcular a dívida líquida posterior sem conhecer os demais fluxos de caixa do intervalo.
A continuidade operacional envolve incerteza relevante
As demonstrações mantêm a base de continuidade operacional, mas divulgam uma incerteza relevante. A avaliação contempla uma violação prevista de cláusulas financeiras do empréstimo de US$ 25 milhões do ABSA à MRM em dezembro de 2027, possíveis restrições às linhas de descoberto e recuperação de rubis premium abaixo das projeções. As medidas mitigadoras, como cortes de custos, também podem afetar o desempenho de longo prazo.
A EY destacou essa incerteza sem modificar sua conclusão de revisão. A revisão intermediária tem escopo menor que uma auditoria e não fornece opinião de auditoria. A divulgação indica riscos relevantes de liquidez sob determinadas condições; não estabelece que o grupo esteja insolvente.
O que o setor joalheiro pode extrair do relatório
Para profissionais da joalheria, o relatório mostra a importância de analisar juntos o calendário comercial, a qualidade das gemas, as premissas de avaliação e a liquidez. As observações da administração sobre a demanda dizem respeito aos seus mercados e vendas. Os resultados de uma única produtora não demonstram recuperação de todo o setor. A regularidade da recuperação premium e a conversão de vendas em caixa continuam sendo indicadores importantes de progresso.
Artigos relacionados
 Jewelers Board of Trade
Empresas de joalheria na América do Norte: T2 2026
Ler artigo CIBJO
Pérolas cultivadas: produção, pesquisa e ecossistemas marinhos
Ler artigo World Gold Council / Metals Focus / ICE Benchmark Administration