젬필즈 2026년 상반기 매출 회복 속 MRM 손상차손 1억 2,520만 달러
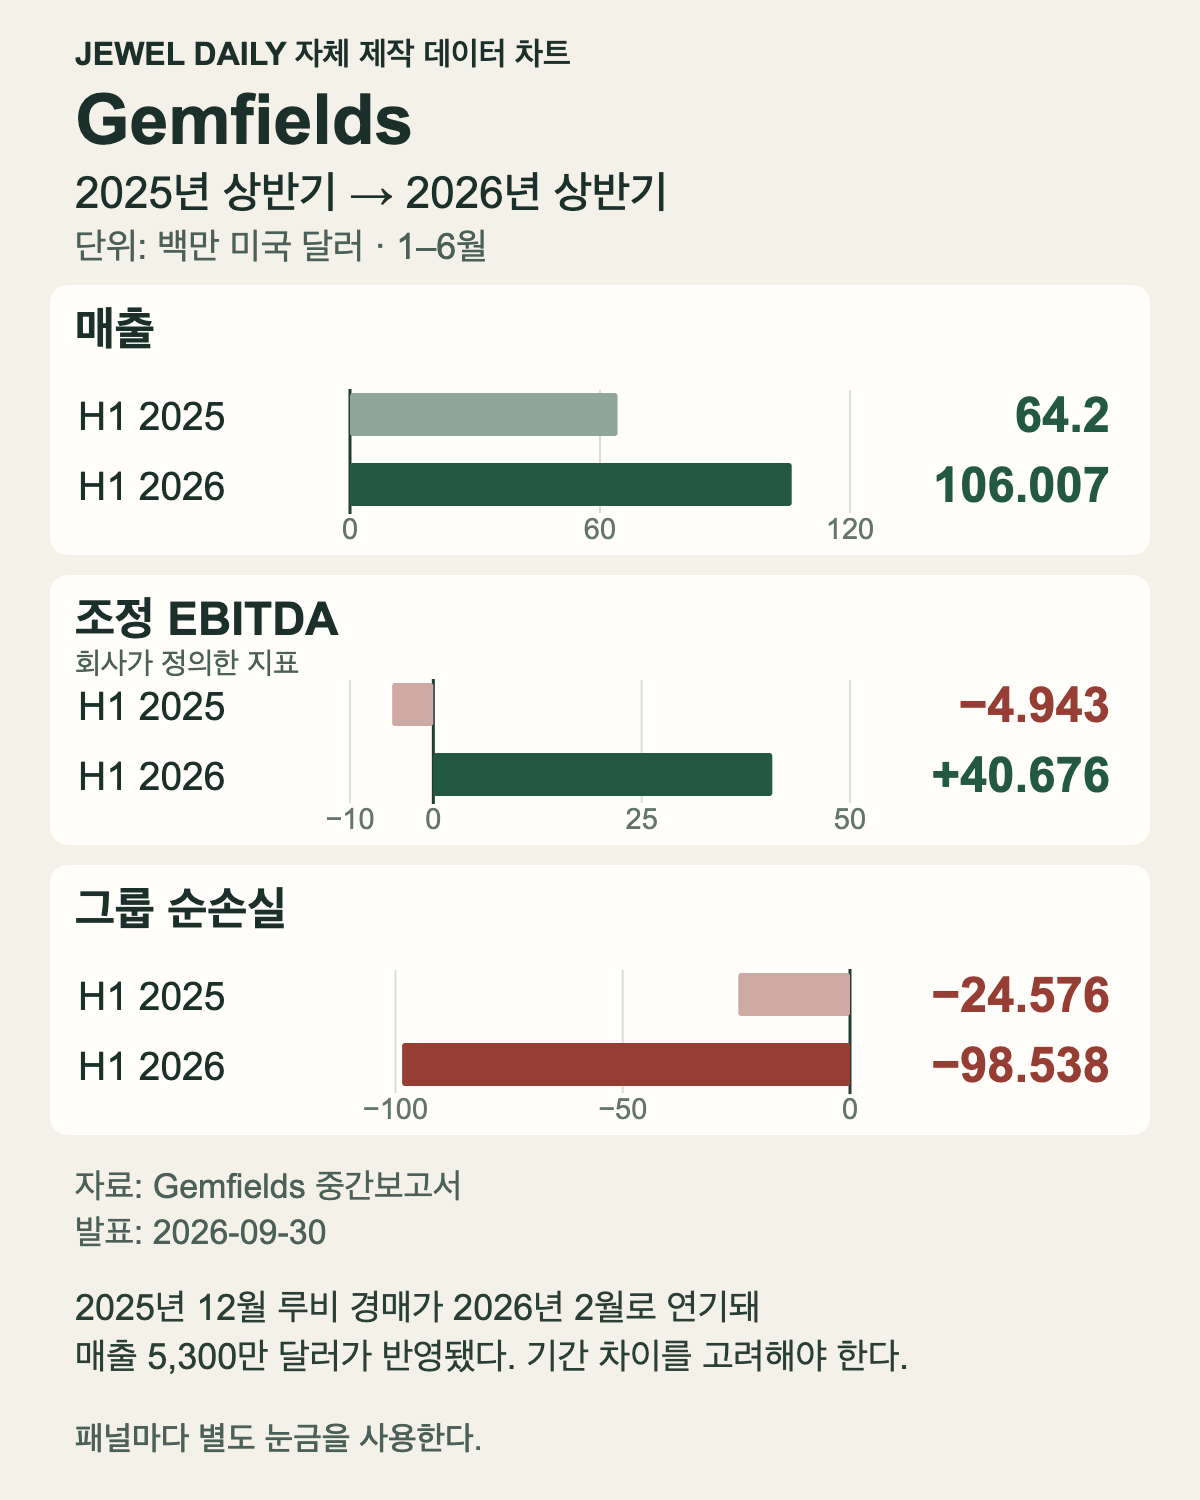 JEWEL DAILY 자체 제작 편집 차트. 데이터 출처: 젬필즈 그룹의 2026년 9월 30일 중간보고서. 2025년과 2026년 각 6월 30일까지의 6개월을 비교했다. 단위는 백만 미국 달러이며 순손익의 음수는 손실이다. 5,300만 달러 루비 경매의 이월이 비교에 영향을 미치며, 조정 EBITDA는 순이익이 아니다.JEWEL DAILY
젬필즈는 2026년 1~6월 매출 증가와 조정 EBITDA의 흑자 전환을 보고했지만, 그룹 순손실은 크게 늘었다. 연기된 루비 경매, 프리미엄 루비 회수 실적, 자금 조달 불확실성을 함께 살펴야 매출 성장의 의미를 이해할 수 있다.
매출 증가와 순손실 확대가 함께 나타나다
젬필즈가 2026년 9월 30일 발표한 중간보고서는 2026년 1월 1일부터 6월 30일까지를 다룬다. 그룹 매출은 전년 동기 6,420만 달러에서 1억 600만 7,000달러로 약 65.1% 증가했다. 그러나 그룹 순손실도 2,457만 6,000달러에서 9,853만 8,000달러로 확대됐다. 매출 증가율만으로 경영 성과를 판단하기 어려운 이유다.
경매 일정 변경이 전년 비교에 미친 영향
이번 비교에는 경매 일정의 영향이 크다. 원래 2025년 12월로 예정됐던 혼합 품질 루비 경매가 2026년 2월에 열리면서 5,300만 달러의 매출이 이번 반기에 반영됐다. 따라서 매출 증가를 동일 조건의 성장으로 해석해서는 안 된다. 해당 매출만 단순 차감하더라도 다른 차이를 모두 조정한 비교가 되는 것은 아니다.
사업별 매출은 MRM 7,608만 달러, 카젬 2,668만 달러, 기타 사업 324만 7,000달러였다. 경매는 전체 매출의 약 97%를 차지했다. 개별 경매의 시기와 판매 품목 구성, 낙찰 결과가 반기 실적에 미치는 영향이 그만큼 크다는 뜻이다.
총캐럿 수로 설명할 수 없는 생산의 질
모잠비크의 몬테푸에즈 루비 마이닝(MRM)은 루비와 커런덤 총생산량이 전년 동기 114만 5,134캐럿에서 216만 4,388캐럿으로 증가했다고 보고했다. 반면 프리미엄 루비 생산량은 보고 수치 기준 3만 4,823캐럿에서 3만 408캐럿으로 줄었다.
다만 MRM은 이번 기간에 Secondary Low Sapphire와 Low Sapphire 등급을 프리미엄 루비 분류에서 제외했다. 따라서 이 생산량 변화 전체를 동일한 분류 기준에서의 감소로 볼 수 없다. 핵심은 확대된 처리 능력이 고가치 원석의 안정적인 회수로 이어지는지이며, 총캐럿 수 증가는 그 자체로 충분한 답이 아니다.
손상차손에 반영된 미래 현금흐름 전망
그룹은 MRM에 대해 1억 2,520만 달러의 비현금 손상차손을 인식했다. 관련 현금창출단위의 장부금액은 2억 550만 달러에서 회수가능액 8,030만 달러로 낮아졌다. 경영진은 광산 수명 모형에 적용한 미래 프리미엄 루비 품위 전망의 하향을 주된 원인으로 설명했다. 제2처리시설 PP2의 시운전과 가동 확대 과정에서 겪은 어려움도 불확실성을 키웠으며, 목표 처리 속도를 지속적으로 달성한 시점은 6월 중순이었다.
회사 정의에 따른 조정 EBITDA는 마이너스 494만 3,000달러에서 플러스 4,067만 6,000달러로 개선됐다. 이 지표는 특정 손상차손, 공정가치 변동, 주식기준보상 및 기타 충당 항목을 제외하므로 순이익과 다르다. 손상차손 자체는 현금 유출이 아니지만, 자산의 미래 현금 창출 능력에 대한 평가가 낮아졌음을 보여준다.
현금 회수와 순차입금은 시점을 구분해야
6월 30일 순차입금은 4,423만 7,000달러로, 2025년 12월 31일의 3,928만 9,000달러보다 증가했다. 총차입금이 감소했다는 사실만으로 상반기 순차입금까지 줄었다고 설명할 수는 없다. 순차입금에는 현금 잔액 변화도 반영되기 때문이다.
회사는 별도로 6월 말 미수 상태였던 경매 대금 3,330만 달러를 발표 시점까지 전액 회수했다고 밝혔다. 이 대금을 6월 말 현금으로 취급해서는 안 된다. 중간 기간의 다른 현금흐름을 알지 못한 채 해당 회수액만으로 발표일의 순차입금을 계산하는 것 역시 적절하지 않다.
계속기업 관련 중요한 불확실성
재무제표는 계속기업 기준으로 작성됐지만, 중요한 불확실성이 공시됐다. 평가에는 MRM의 ABSA 기간대출 2,500만 달러와 관련한 2027년 12월 재무약정 위반 예상, 당좌대월 한도의 철회나 조건 악화 가능성, 예상보다 낮은 프리미엄 루비 회수 품위가 포함된다. 경영진이 제시한 비용 절감 등의 대응책은 유동성을 보완할 수 있으나 장기 성과에 영향을 줄 수 있다.
EY는 이 불확실성에 주의를 환기하면서도 검토결론을 수정하지 않았다. 중간재무정보 검토는 감사보다 범위가 제한되며 감사의견을 제시하는 절차가 아니다. 이번 공시는 특정 조건에서 중대한 유동성 위험이 발생할 수 있음을 뜻하며, 그룹이 이미 지급불능이라는 결론을 의미하지는 않는다.
주얼리 업계가 보고서에서 읽어야 할 점
주얼리 업계에는 경매 시기, 보석 품질 구성, 자산평가 가정, 유동성을 함께 읽어야 한다는 사례다. 수요에 대한 경영진의 설명은 회사 자체 시장과 판매 경험에 관한 것으로, 한 생산업체의 실적만으로 유색보석 산업 전체의 회복을 판단할 수 없다. 앞으로는 프리미엄 루비 회수의 지속성과 매출의 현금 전환이 실질적인 개선을 평가할 중요한 지표다.