Gemfields au premier semestre 2026 : reprise du chiffre d’affaires et dépréciation de 125,2 millions USD chez MRM
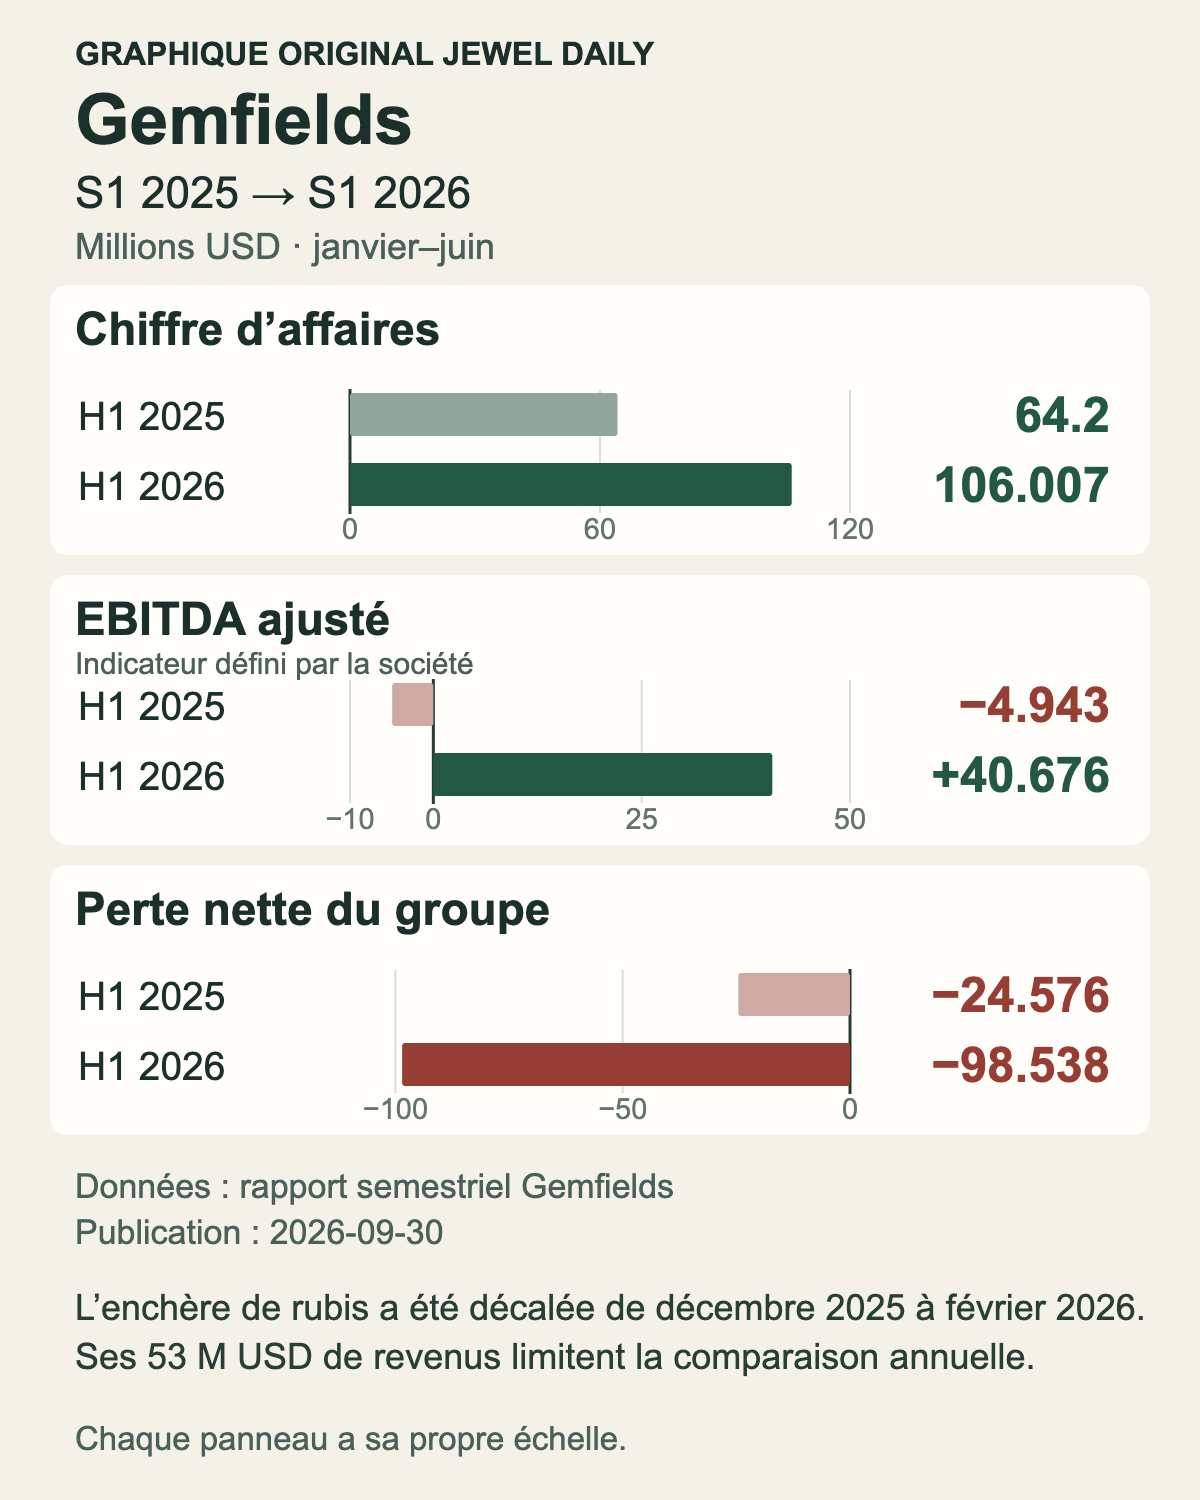 Graphique éditorial original de JEWEL DAILY. Source des données : Gemfields Group, rapport intermédiaire publié le 30 septembre 2026, périodes de six mois closes les 30 juin 2025 et 2026. En millions USD ; un résultat net négatif représente une perte. Le décalage d’une vente de rubis de 53,0 millions USD limite la comparabilité ; l’EBITDA ajusté n’est pas le bénéfice net.JEWEL DAILY
Gemfields affiche une hausse de son chiffre d’affaires et un EBITDA ajusté redevenu positif sur janvier–juin 2026, mais sa perte nette se creuse. Le report d’une vente de rubis, la récupération des qualités premium et les incertitudes de financement nuancent cette progression.
Des indicateurs qui racontent des réalités différentes
Publié le 30 septembre 2026, le rapport intermédiaire de Gemfields couvre la période du 1er janvier au 30 juin 2026. Le chiffre d’affaires passe de 64,200 à 106,007 millions USD, soit environ 65,1 % de hausse. Dans le même temps, la perte nette du groupe augmente de 24,576 à 98,538 millions USD.
Le calendrier des enchères modifie la comparaison
Une vente de rubis de qualités mixtes, initialement prévue en décembre 2025, a été décalée à février 2026. Elle a généré 53,0 millions USD. Cet effet de calendrier empêche de lire la croissance comme une évolution à périmètre de ventes comparable. Retrancher simplement cette vente ne suffirait pas non plus à normaliser entièrement les chiffres.
MRM contribue à hauteur de 76,080 millions USD, Kagem de 26,680 millions et les autres activités de 3,247 millions. Les enchères représentent environ 97 % du chiffre d’affaires : leur date et la composition des lots pèsent fortement sur chaque semestre.
Le volume ne résume pas la qualité de la production
Au Mozambique, Montepuez Ruby Mining (MRM) a produit 2 164 388 carats de rubis et de corindon, contre 1 145 134 un an auparavant. La production déclarée de rubis premium s’établit à 30 408 carats, contre 34 823.
MRM a toutefois retiré les grades Secondary Low Sapphire et Low Sapphire de la catégorie premium. La série n’est donc pas directement comparable à classification constante. Pour apprécier la capacité d’approvisionnement, il faut examiner la récupération régulière de pierres de valeur, plutôt que la seule augmentation du nombre total de carats.
Une dépréciation liée aux perspectives de MRM
Le groupe a comptabilisé une dépréciation sans décaissement de 125,2 millions USD chez MRM. La valeur comptable de l’unité génératrice de trésorerie passe ainsi de 205,5 millions à une valeur recouvrable de 80,3 millions. La direction l’attribue principalement à une baisse des teneurs prévisionnelles en rubis premium. Les difficultés de mise en service de la deuxième usine, PP2, renforcent l’incertitude ; les cadences visées n’ont été atteintes régulièrement qu’à la mi-juin.
L’EBITDA ajusté selon la définition de l’entreprise passe de −4,943 à +40,676 millions USD. Il exclut notamment certaines dépréciations, variations de juste valeur, rémunérations en actions et autres provisions. Ce n’est pas un bénéfice net. Sans sortie de trésorerie immédiate, la dépréciation traduit néanmoins une évaluation moins favorable des flux futurs.
Distinguer encaissements et dette nette
La dette nette atteint 44,237 millions USD au 30 juin, contre 39,289 millions au 31 décembre 2025. La baisse des emprunts bruts ne constitue donc pas un désendettement net sur le semestre.
Le communiqué précise que 33,3 millions USD de créances d’enchères encore dues fin juin avaient été intégralement encaissés lors de sa publication. Ces encaissements ultérieurs ne sont pas de la trésorerie disponible au 30 juin. Sans les autres flux intervenus entre-temps, ils ne permettent pas de calculer la dette nette à la date du communiqué.
Une incertitude significative sur la continuité d’exploitation
Les comptes restent établis sur la base de la continuité d’exploitation, avec une incertitude significative. L’analyse intègre un non-respect prévu des clauses financières du prêt ABSA de 25 millions USD de MRM en décembre 2027, des facilités de découvert potentiellement retirées ou dégradées, et des récupérations premium inférieures aux prévisions. Les mesures envisagées, dont des réductions de coûts, pourraient aussi pénaliser les performances à long terme.
EY attire l’attention sur cette incertitude sans modifier sa conclusion d’examen limité. Celui-ci a une portée inférieure à celle d’un audit et ne constitue pas une opinion d’audit. La mention décrit un risque de liquidité conditionnel important ; elle n’établit pas que le groupe est insolvable.
Ce que le secteur joaillier peut en retenir
Pour les professionnels de la joaillerie, ces résultats montrent l’intérêt de rapprocher calendrier commercial, qualité des pierres, hypothèses de valorisation et liquidité. Les commentaires de la direction sur la demande concernent ses marchés et ses ventes. Un producteur ne suffit pas à démontrer une reprise sectorielle. La régularité des récupérations premium et la conversion des ventes en trésorerie restent des points de suivi essentiels.
À lire aussi
 Jewelers Board of Trade
Les entreprises de bijouterie en Amérique du Nord : T2 2026
Lire l’article CIBJO
Perles de culture : production, recherche et écosystèmes marins
Lire l’article World Gold Council / Metals Focus / ICE Benchmark Administration