Gemfields en el primer semestre de 2026: más ingresos y un deterioro de 125,2 millones USD en MRM
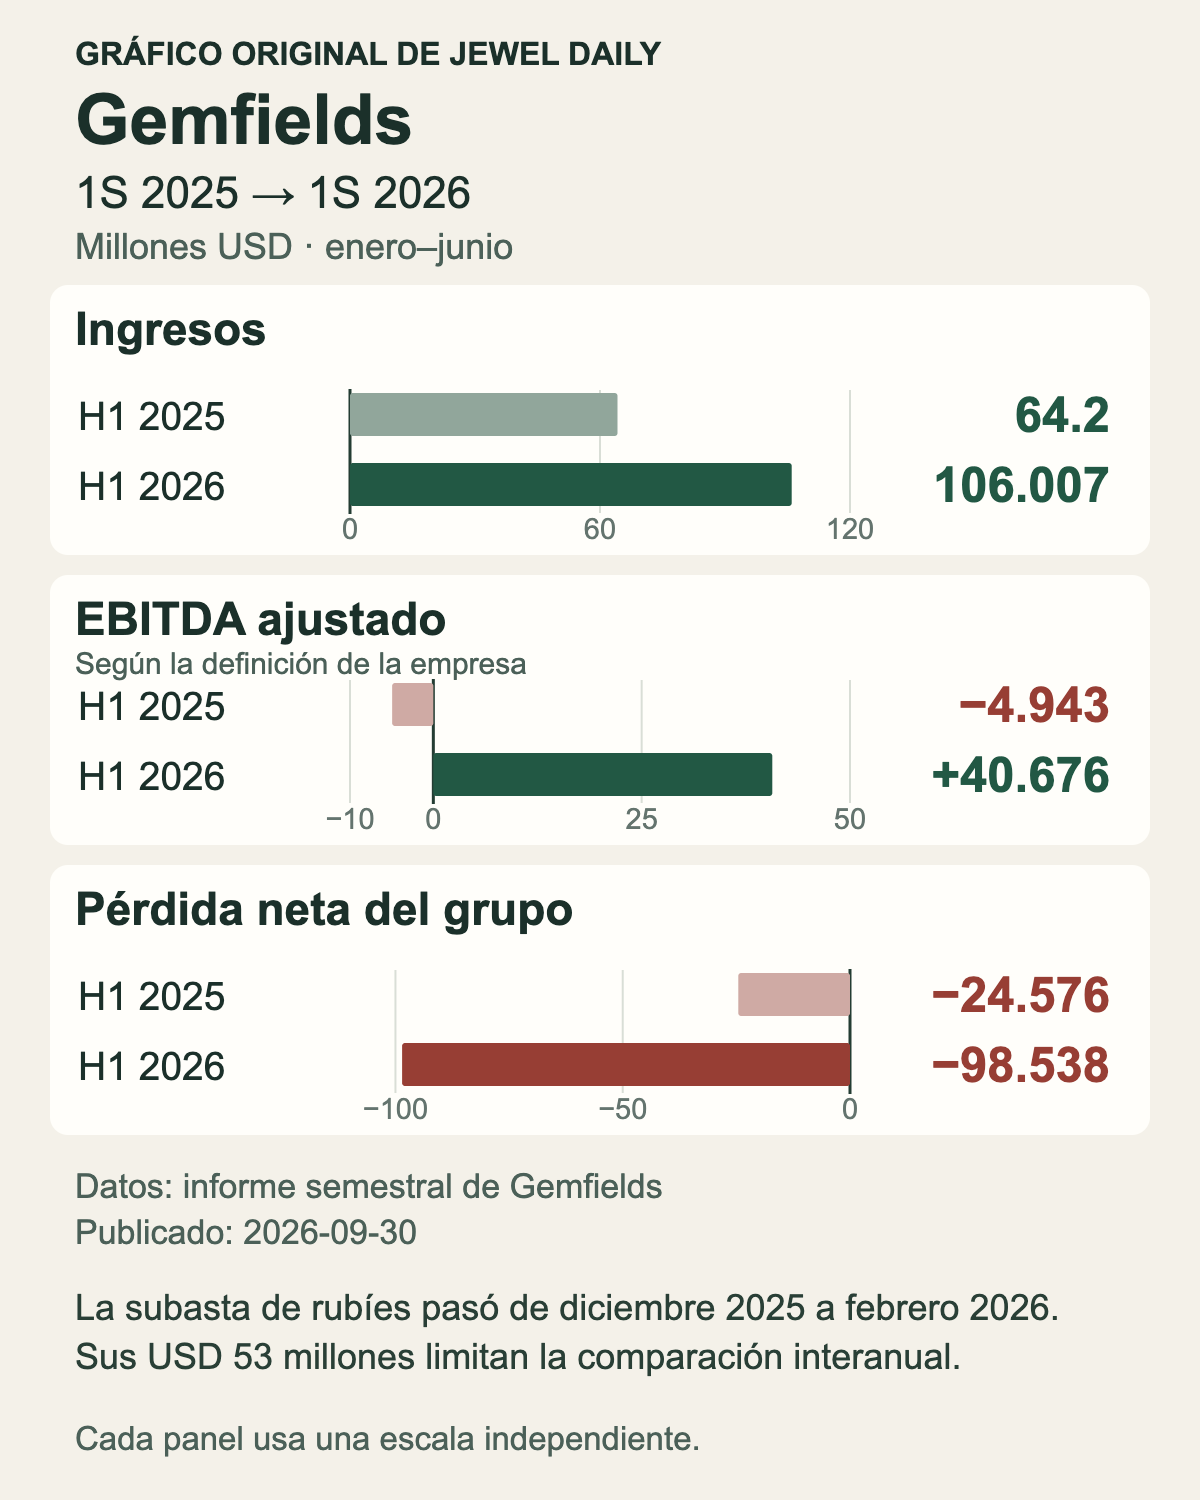 Gráfico editorial original de JEWEL DAILY. Fuente de datos: Gemfields Group, informe intermedio publicado el 30 de septiembre de 2026, semestres terminados el 30 de junio de 2025 y 2026. Millones USD; un resultado neto negativo indica pérdidas. La subasta de rubíes de 53,0 millones USD trasladada de periodo afecta a la comparabilidad; el EBITDA ajustado no es beneficio neto.JEWEL DAILY
Gemfields registró mayores ingresos y un EBITDA ajustado positivo entre enero y junio de 2026, mientras su pérdida neta aumentó. El aplazamiento de una subasta de rubíes, la recuperación de material premium y la incertidumbre financiera obligan a matizar el crecimiento.
Los ingresos y el resultado neto siguen caminos distintos
El informe intermedio de Gemfields, publicado el 30 de septiembre de 2026, abarca del 1 de enero al 30 de junio. Los ingresos aumentaron de 64,200 a 106,007 millones USD, alrededor del 65,1 %. Sin embargo, la pérdida neta del grupo pasó de 24,576 a 98,538 millones USD.
El calendario de subastas altera la comparación
Una subasta de rubíes de calidades mixtas, prevista inicialmente para diciembre de 2025, se celebró en febrero de 2026 y generó 53,0 millones USD. Este desplazamiento impide interpretar el crecimiento como una comparación homogénea entre semestres. Restar únicamente esa venta tampoco produciría cifras plenamente normalizadas.
MRM aportó 76,080 millones USD de ingresos; Kagem, 26,680 millones; y otras actividades, 3,247 millones. Las subastas representaron aproximadamente el 97 % del total. Su calendario y la composición de los lotes tienen, por tanto, un peso especialmente elevado en el resultado de cada periodo.
Más quilates no resuelven la cuestión de la calidad
Montepuez Ruby Mining (MRM), en Mozambique, produjo 2.164.388 quilates de rubí y corindón, frente a 1.145.134 un año antes. La producción declarada de rubíes premium fue de 30.408 quilates, frente a 34.823.
No obstante, MRM retiró las categorías Secondary Low Sapphire y Low Sapphire de la clasificación premium. La serie no permite una comparación estricta con criterios constantes. Para evaluar el suministro, importa la capacidad de recuperar de forma sostenida material de mayor valor, además del volumen total de quilates recuperados.
El deterioro revisa las expectativas de MRM
El grupo reconoció un deterioro de valor no monetario de 125,2 millones USD en MRM. El importe en libros de la unidad generadora de efectivo se redujo de 205,5 millones a un importe recuperable de 80,3 millones. La dirección lo vinculó principalmente a menores leyes previstas de rubí premium. Las dificultades de puesta en marcha de la segunda planta, PP2, añadieron incertidumbre; los ritmos de procesamiento previstos solo se alcanzaron de manera continuada desde mediados de junio.
El EBITDA ajustado según la definición de la empresa mejoró de −4,943 a +40,676 millones USD. Excluye determinados deterioros, variaciones del valor razonable, pagos basados en acciones y otras provisiones; no equivale al beneficio neto. El deterioro no supone por sí mismo una salida de caja, pero refleja una valoración menos favorable de los flujos futuros.
Cobros y deuda neta corresponden a fechas distintas
La deuda neta ascendía a 44,237 millones USD el 30 de junio, frente a 39,289 millones el 31 de diciembre de 2025. Por tanto, la reducción de los préstamos brutos no implicó una disminución de la deuda neta durante el semestre.
El comunicado indica por separado que los 33,3 millones USD de cuentas por cobrar de subastas pendientes al cierre de junio se habían cobrado íntegramente al publicarse. Esos cobros posteriores no eran caja disponible en junio. Tampoco permiten calcular la deuda neta posterior sin conocer los demás movimientos de efectivo.
Persiste una incertidumbre sobre la continuidad
Los estados financieros mantienen el principio de empresa en funcionamiento, pero revelan una incertidumbre material. La evaluación contempla un incumplimiento previsto de los compromisos financieros del préstamo ABSA de 25 millones USD de MRM en diciembre de 2027, posibles restricciones en las líneas de descubierto y recuperaciones de rubí premium inferiores a las previstas. Las medidas propuestas, incluidas reducciones de costes, también podrían afectar al desempeño a largo plazo.
EY destacó esta incertidumbre sin modificar su conclusión de revisión. Una revisión intermedia tiene menor alcance que una auditoría y no emite una opinión de auditoría. La advertencia identifica riesgos importantes de liquidez sujetos a determinadas condiciones; no establece que el grupo sea insolvente.
Cómo interpretar el informe desde la joyería
Para el sector joyero, el informe muestra por qué deben leerse conjuntamente el calendario comercial, la calidad de las gemas, las hipótesis de valoración y la liquidez. Los comentarios de la dirección sobre la demanda describen sus propios mercados y ventas. Los resultados de un productor no prueban una recuperación de todo el sector. La continuidad de las recuperaciones premium y la conversión de ventas en efectivo siguen siendo pruebas más útiles del avance.
Artículos relacionados
 Jewelers Board of Trade
Empresas de joyería de Norteamérica: T2 2026
Leer artículo CIBJO
Perlas cultivadas: producción, investigación y ecosistemas marinos
Leer artículo World Gold Council / Metals Focus / ICE Benchmark Administration