جيمفيلدز في النصف الأول من 2026: ارتفاع الإيرادات وخسارة انخفاض قيمة بـ125.2 مليون دولار لدى MRM
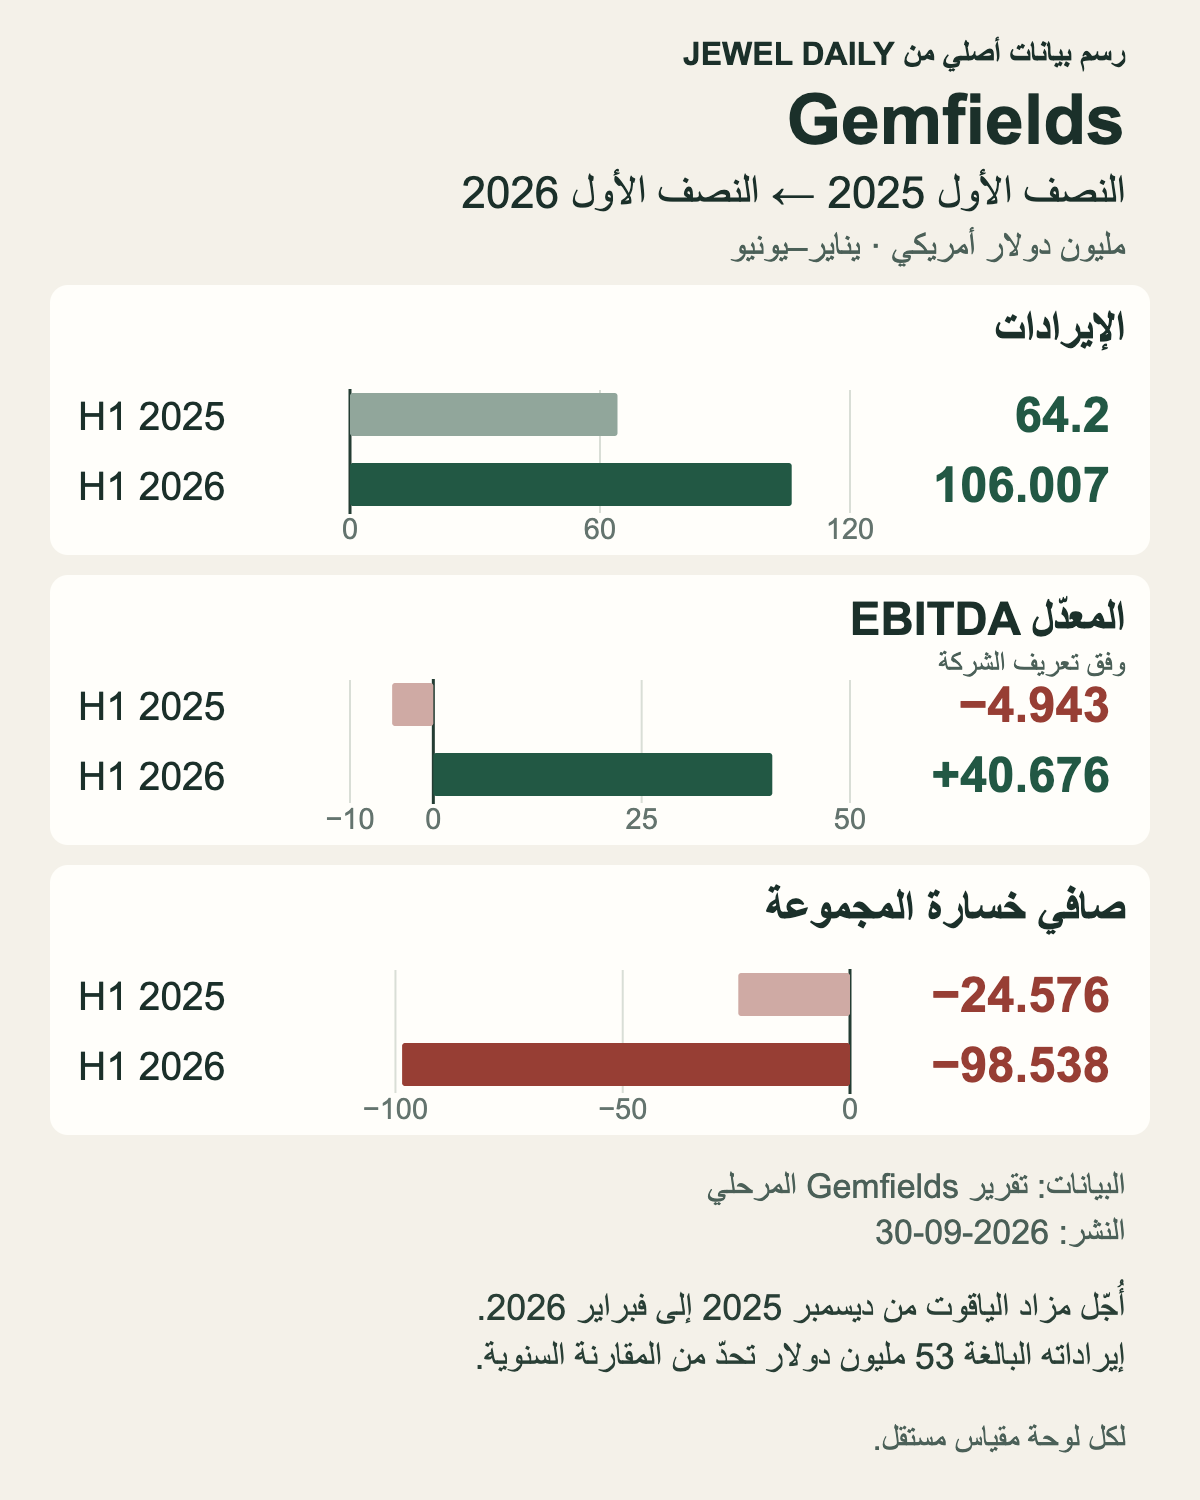 رسم تحريري أصلي من JEWEL DAILY. مصدر البيانات: التقرير المرحلي لمجموعة جيمفيلدز المنشور في 30 سبتمبر 2026، للفترتين المنتهيتين في 30 يونيو 2025 و2026، وكل منهما ستة أشهر. الوحدة: مليون دولار أمريكي؛ القيمة السالبة لصافي النتيجة تعني خسارة. يؤثر انتقال مزاد الياقوت البالغة إيراداته 53.0 مليون دولار بين الفترات في قابلية المقارنة؛ وEBITDA المعدل ليس صافي الربح.JEWEL DAILY
سجلت جيمفيلدز نمواً في الإيرادات وتحولاً إيجابياً في الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك خلال يناير–يونيو 2026، لكن صافي الخسارة اتسع. تأجيل مزاد ياقوت، وأداء استخلاص الفئات الممتازة، وعدم اليقين بشأن التمويل، عوامل أساسية لفهم النتائج.
ارتفاع الإيرادات لا يختصر صورة النتائج
يغطي التقرير المرحلي لجيمفيلدز، المنشور في 30 سبتمبر 2026، الفترة من 1 يناير إلى 30 يونيو 2026. ارتفعت الإيرادات من 64.200 مليون دولار في الفترة المقابلة إلى 106.007 مليون دولار، بزيادة تقارب 65.1%. وفي الوقت نفسه، اتسعت خسارة المجموعة الصافية من 24.576 مليون دولار إلى 98.538 مليون دولار، ما يستدعي قراءة المؤشرين معاً.
توقيت المزاد يغير أساس المقارنة
تأثرت المقارنة بتغير مهم في الجدول التجاري. فمزاد الياقوت الأحمر متفاوت الجودة، الذي كان مقرراً في ديسمبر 2025، أقيم في فبراير 2026 وحقق إيرادات قدرها 53.0 مليون دولار. لذلك لا يمكن اعتبار النمو المعلن نمواً على أساس متماثل تماماً. كما أن طرح إيرادات ذلك المزاد وحدها لا ينتج مقارنة معدلة لجميع الفروق بين الفترتين.
ساهمت MRM بإيرادات قدرها 76.080 مليون دولار، وكاجيم بـ26.680 مليون دولار، والأنشطة الأخرى بـ3.247 مليون دولار. وشكلت المزادات نحو 97% من الإجمالي، وهو ما يبرز أثر توقيت كل عملية بيع وتشكيلة الأحجار المعروضة في أرقام نصف السنة.
إجمالي القيراط لا يكفي لتقييم جودة الإنتاج
بلغ إجمالي إنتاج الياقوت الأحمر والكوراندوم لدى مونتيبويز روبي ماينينغ، المعروفة اختصاراً بـMRM، في موزمبيق 2,164,388 قيراطاً، مقابل 1,145,134 قيراطاً قبل عام. أما إنتاج الياقوت الممتاز المعلن فبلغ 30,408 قيراطاً مقابل 34,823 قيراطاً.
لكن الشركة استبعدت درجتي Secondary Low Sapphire وLow Sapphire من التصنيف الممتاز. لذلك لا تمثل الأرقام مقارنة صافية تحت تصنيف ثابت. والسؤال التشغيلي الأهم هو مدى قدرة الطاقة الإضافية للمعالجة على استخلاص أحجار مرتفعة القيمة بصورة منتظمة، وليس مجرد زيادة عدد القراريط الإجمالي.
انخفاض القيمة يعكس توقعات أضعف للتدفقات المستقبلية
سجلت المجموعة خسارة غير نقدية لانخفاض قيمة MRM قدرها 125.2 مليون دولار. وبذلك انخفضت القيمة الدفترية للوحدة المولدة للنقد من 205.5 مليون دولار إلى مبلغ قابل للاسترداد قدره 80.3 مليون دولار. وعزت الإدارة المراجعة أساساً إلى خفض تقديرات محتوى الخام من الياقوت الممتاز مستقبلاً. وزادت صعوبات تشغيل محطة المعالجة الثانية، PP2، عدم اليقين؛ فلم تتحقق معدلات المعالجة المستهدفة بصورة منتظمة حتى منتصف يونيو.
تحسن EBITDA المعدل وفق تعريف الشركة من سالب 4.943 ملايين دولار إلى موجب 40.676 مليون دولار. ويستبعد هذا المقياس انخفاضات قيمة محددة، وتغيرات القيمة العادلة، والمدفوعات القائمة على الأسهم ومخصصات أخرى؛ ولذلك لا يساوي صافي الربح. وانخفاض القيمة لا يمثل بحد ذاته تدفقاً نقدياً خارجاً، لكنه يعكس تقييماً أضعف لقدرة الأصل على توليد النقد مستقبلاً.
التحصيل وصافي الدين يحتاجان إلى تاريخين منفصلين
بلغ صافي الدين 44.237 مليون دولار في 30 يونيو، مرتفعاً من 39.289 مليون دولار في 31 ديسمبر 2025. ومن ثم لا يعني تراجع إجمالي الاقتراض أن صافي الدين انخفض خلال النصف الأول، إذ يتأثر الأخير أيضاً بالتغير في الأرصدة النقدية.
وأوضح الإعلان، بشكل منفصل، أن ذمم المزادات المدينة البالغة 33.3 مليون دولار في نهاية يونيو حُصّلت بالكامل بحلول تاريخ نشره. هذه متحصلات لاحقة لا تُعد نقداً متاحاً في نهاية يونيو. ولا يمكن استخدامها وحدها لحساب صافي الدين عند الإعلان من دون معرفة التدفقات النقدية الأخرى خلال الفترة الفاصلة.
عدم يقين جوهري بشأن الاستمرارية
أُعدت القوائم المالية على أساس الاستمرارية، مع الإفصاح عن عدم يقين جوهري. ويشمل التقييم مخالفة متوقعة للتعهدات المالية في ديسمبر 2027 ضمن قرض ABSA لأجل، البالغ 25 مليون دولار والممنوح إلى MRM، ومخاطر سحب تسهيلات السحب على المكشوف أو تدهور شروطها، واستخلاص ياقوت ممتاز دون التوقعات. وتشمل التدابير التي طرحتها الإدارة خفض التكاليف، لكنها قد تؤثر أيضاً في الأداء طويل الأجل.
لفتت EY الانتباه إلى هذا الغموض من دون تعديل استنتاج الفحص. والفحص المرحلي أضيق نطاقاً من التدقيق ولا يتضمن إبداء رأي تدقيق. يوضح الإفصاح مخاطر سيولة مهمة مرتبطة بشروط معينة، ولا يثبت أن المجموعة أصبحت معسرة بالفعل.
كيف يقرأ قطاع المجوهرات هذه الإفصاحات
بالنسبة إلى العاملين في المجوهرات، يبين التقرير أهمية الجمع بين توقيت المزادات وتشكيلة الجودة وافتراضات تقييم الأصول والسيولة. وتخص ملاحظات الإدارة عن الطلب أسواقها ومبيعاتها، ولا تكفي نتائج منتج واحد لإثبات تعافٍ يشمل قطاع الأحجار الملونة كله. تبقى استدامة استخلاص الياقوت الممتاز وتحويل المبيعات إلى نقد من أهم مؤشرات التقدم التي تستحق المتابعة.
مقالات ذات صلة
 Jewelers Board of Trade
منشآت المجوهرات في أمريكا الشمالية: الربع 2 من 2026
قراءة المقال CIBJO
اللؤلؤ المستزرع: الإنتاج والبحث والنظم الإيكولوجية البحرية
قراءة المقال World Gold Council / Metals Focus / ICE Benchmark Administration