Gemfields 2026年中报:营收回升,MRM计提1.252亿美元减值
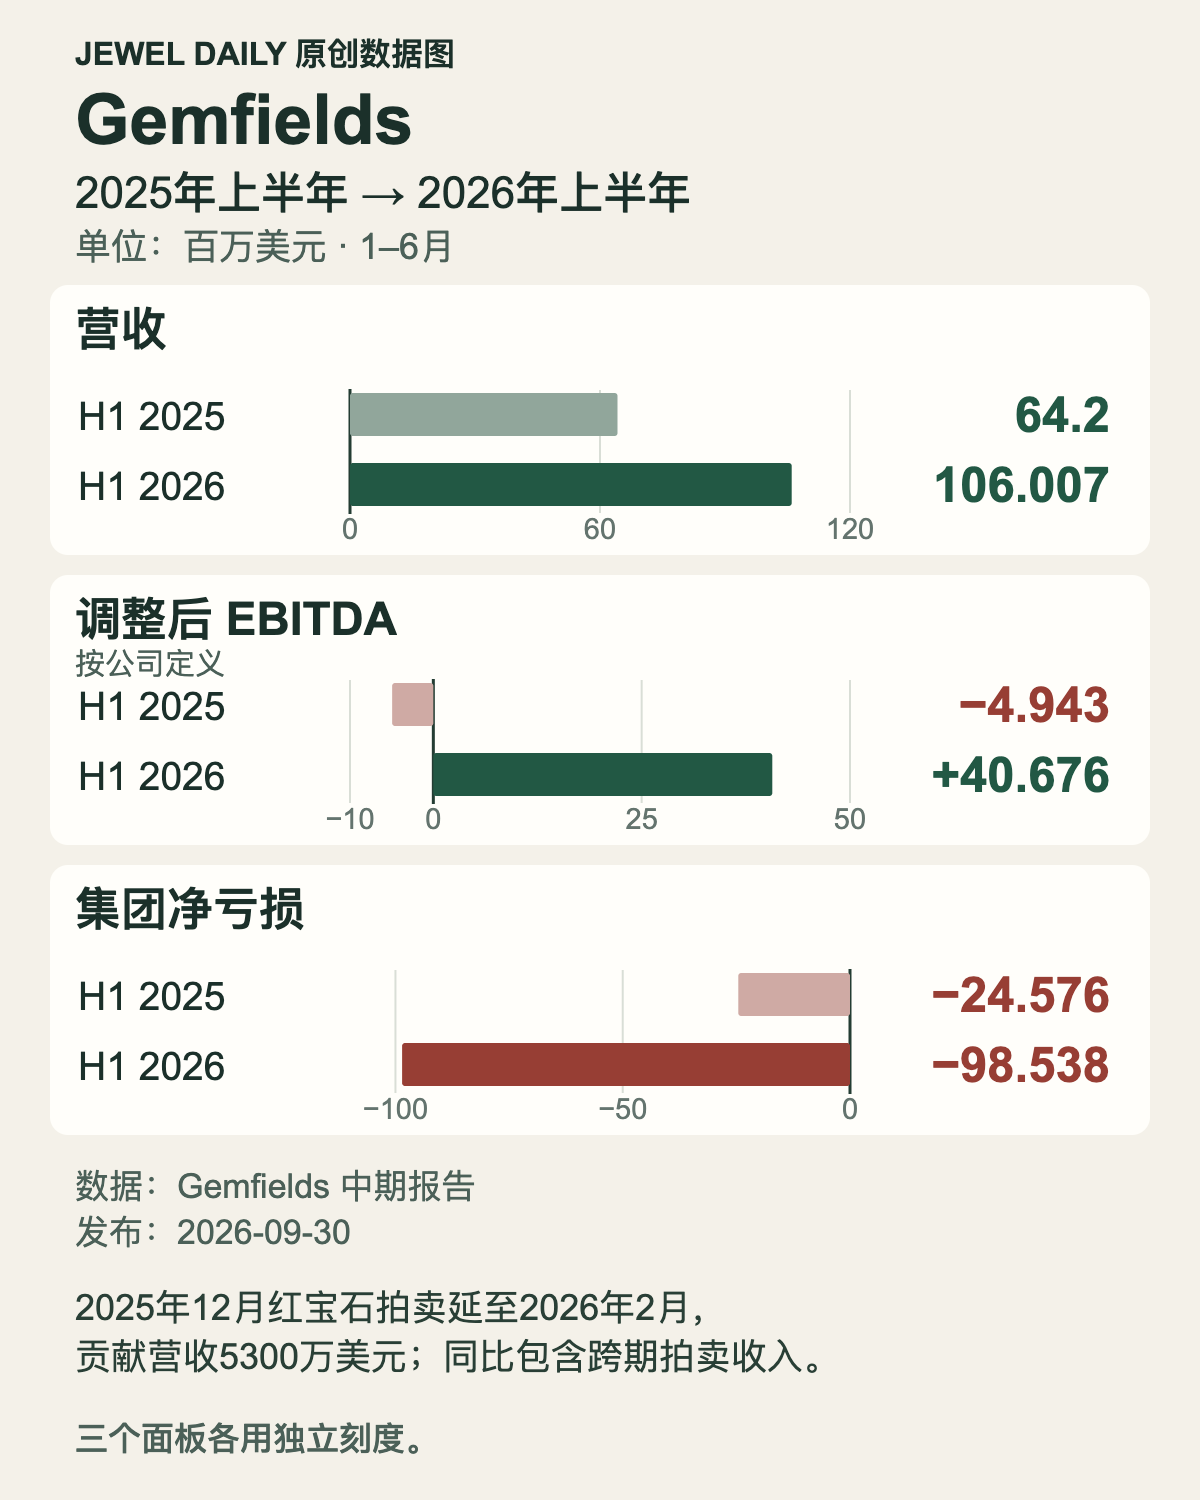 JEWEL DAILY原创编辑数据图。数据来源:Gemfields Group于2026年9月30日发布的中期报告,比较截至2025年及2026年6月30日的六个月。单位:百万美元,净损益负值代表亏损。5,300万美元红宝石拍卖跨期影响可比性;调整后EBITDA并非净利润。JEWEL DAILY
Gemfields在2026年1月至6月实现营收增长及调整后EBITDA转正,但集团净亏损明显扩大。延期举行的红宝石拍卖、优质红宝石回收表现及融资不确定性,是理解这份报告不可省略的背景。
营收增长与净亏损扩大并存
Gemfields于2026年9月30日发布中期报告,数据涵盖2026年1月1日至6月30日。集团营收由上年同期的6,420.0万美元增至1.06007亿美元,增幅约65.1%;同期集团净亏损却由2,457.6万美元扩大至9,853.8万美元。
拍卖延期改变了同比基础
本期营收包含明显的拍卖日程因素。原定于2025年12月举行的混合品质红宝石拍卖延至2026年2月,带来5,300万美元收入。因此,65.1%的营收增幅不能直接理解为同口径增长;简单扣除这场拍卖,也不足以得到经过完整调整的可比结果。
营收构成方面,MRM贡献7,608.0万美元,Kagem贡献2,668.0万美元,其他业务贡献324.7万美元。拍卖约占集团营收的97%,意味着少数场次的举办时间、货品组合及成交情况,会显著影响半年报呈现的规模。
总克拉数不能替代优质红宝石表现
莫桑比克Montepuez Ruby Mining(MRM)的红宝石及刚玉总产量由上年同期的1,145,134克拉增至2,164,388克拉;报告所列优质红宝石产量则由34,823克拉降至30,408克拉。
但MRM本期将Secondary Low Sapphire及Low Sapphire两个等级移出优质红宝石类别,削弱了优质产量数据与往年的直接可比性。因此,不宜把这一变化全数归因于同口径产量下滑。更值得关注的是新增处理能力能否持续回收具有较高价值的宝石,而非只观察总克拉数。
减值反映未来现金流预期下调
集团就MRM确认1.252亿美元非现金减值,将相关现金产生单元的账面价值由2.055亿美元调至8,030万美元的可收回金额。管理层表示,主要原因是下调矿山寿命模型中的未来优质红宝石品位假设。第二处理厂PP2的调试及产能爬坡困难增加了不确定性,目标处理速率直至6月中旬才得以持续达到。
公司调整口径的EBITDA由负494.3万美元改善至正4,067.6万美元。这一指标剔除了指定减值、公允价值变动、股份支付及其他拨备,并不等于净利润。减值本身不是现金流出,却体现管理层对资产未来现金创造能力作出较低评估。
现金回收与净负债须区分时点
截至6月30日,集团净负债为4,423.7万美元,高于2025年12月31日的3,928.9万美元。即使借款总额下降,也不能据此称公司在上半年实现净负债下降,因为现金余额同样影响这一指标。
公告另称,6月底尚未收回的3,330万美元拍卖应收款,在公告发布时已全部收回。这属于期后回款,不能算入6月底现金;若缺少期间其他现金流资料,也不能单凭这笔回款推算公告日净负债。
持续经营仍存在重大不确定性
财务报表继续采用持续经营基础,同时披露重大不确定性。相关评估涉及MRM的2,500万美元ABSA定期贷款预计于2027年12月触及契约违约、透支额度可能被撤回或条件恶化,以及优质红宝石回收品位低于预测等风险。管理层列出的降本等应对措施可以支持流动性,但也可能影响长期表现。
安永在审阅报告中提示该不确定性,未因此修改审阅结论。中期审阅范围小于审计,并非完整审计,也不提供审计意见。这项披露指出的是有条件的重大流动性风险,不能直接等同于公司已陷入资不抵债。
珠宝业应如何阅读这份报告
对珠宝行业读者而言,这份报告的价值,在于展示拍卖时点、宝石品质组合、资产估值假设与流动性如何共同影响一家矿业公司的业绩。管理层对需求的观察应归于其自身销售及市场经验,不能由单一生产商推导整个彩色宝石行业已经复苏。未来更具解释力的观察点,仍是优质红宝石回收能否持续,以及销售能否转化为现金。